
La ruptura estructural del aluminio mundial
China alcanzó su techo de 45 Mt de aluminio, Guinea señaló un límite a las exportaciones, Rusal está sancionada y una fundición del Golfo recortó su producción en febrero de 2026. La demanda de vehículos eléctricos, energía solar y sustitución del cobre sigue aumentando. La brecha estructural está ahora abierta en tiempo real.
La suposición que rigió el mercado mundial del aluminio durante veinte años
Durante dos décadas, el mercado mundial del aluminio funcionó sobre una suposición silenciosa: cuando la demanda subía, China añadía capacidad. Esa suposición ha desaparecido. La producción de aluminio primario de China ha alcanzado efectivamente su techo regulatorio de 45 millones de toneladas, un límite introducido en 2017 para gestionar la intensidad de carbono interna, y la producción de 2025 se situó en torno a 44,9 millones de toneladas. No queda margen para suministro adicional del mayor productor del mundo. Lo que queda es un mercado en el que la brecha entre el crecimiento estructural de la oferta y el crecimiento estructural de la demanda ya no es una previsión. Está abierta en tiempo real.
Esto importa a cualquiera que compre, especifique o mecanice aluminio. Mueve el precio mínimo, alarga la conversación sobre los plazos de entrega y cambia la postura de negociación de cada consulta de extrusión. La ruptura estructural tiene cuatro causas por el lado de la oferta y tres motores por el lado de la demanda, y todos están activándose a la vez.
Cuatro restricciones de oferta que actúan a la vez
- El techo de capacidad de China. El límite de 45 millones de toneladas se introdujo en 2017 para gestionar la intensidad de carbono interna. Con una producción de 2025 en torno a 44,9 millones de toneladas, el mayor productor del mundo no tiene margen para responder a un tirón de la demanda.
- La señal de límite a la exportación de Guinea. Guinea es el proveedor en origen que alimenta la mayoría de las refinerías de alúmina de China, y ahora señala un límite a la exportación propio - una segunda restricción, aguas arriba, sobre la misma cadena de suministro.
- Las sanciones a Rusal. Rusal representa en torno al 6% del suministro mundial y ha sido progresivamente aislada del transporte marítimo occidental y de la materia prima de alúmina por sucesivas sanciones de la UE y EE. UU.
- El recorte del Golfo en febrero de 2026. La mayor fundición de emplazamiento único del Golfo recortó su producción en febrero de 2026 tras verse afectada la infraestructura energética regional.
Leída individualmente, cada una de estas es una perturbación. Leídas en conjunto, describen un sistema de suministro que ya no tiene ningún amortiguador. No hay una gran flota de fundición inactiva esperando a ponerse en marcha, ni una única jurisdicción capaz de sustituir lo que se está retirando.
La demanda se acelera en tres frentes a la vez
La demanda no espera a que la oferta se ponga al día. Se acelera en tres frentes a la vez: los vehículos eléctricos, la energía solar y la sustitución estructural del cobre por aluminio en cables de alimentación, barras colectoras e intercambiadores de calor de climatización.
La magnitud de la necesidad está documentada. La AIE estima que el cero neto para 2050 requiere un aumento del 40% en la producción de aluminio primario respecto a los niveles actuales. CRU proyecta que la demanda mundial crecerá de 86,2 millones de toneladas en 2020 a unos 119,5 millones de toneladas para 2030. Compare esas cifras con una base de oferta que, en el mejor de los casos, se mantiene plana, y la dirección del movimiento no es ambigua.
La sustitución del cobre en el cableado de los vehículos
Vale la pena aislar la historia de la sustitución porque es la menos intuitiva y la más cuantificable. La tasa de contenido de aluminio en el mazo de baja tensión de los NEV de China alcanzó el 68% en 2025, según datos del China Electric Power Research Institute. Los conectores de alta tensión y las barras colectoras de los paquetes de baterías tienen prevista su adopción con intención de producción para finales de 2026, con un ahorro de cobre por vehículo de unos 10 kg.
En una base de producción mundial de vehículos de unos 30 millones de NEV al año, un ahorro de cobre de un solo dígito en kilogramos por vehículo se traduce en cientos de miles de toneladas de demanda adicional de aluminio - una demanda que la cadena de suministro tensionada aguas arriba debe ahora encontrar la manera de atender.
Qué cambia la ruptura estructural para los compradores
| Restricción | Qué cambia para los compradores de extrusión |
|---|---|
| El techo de 45 Mt de China | No hay liberación de capacidad para enfriar un pico de precios. Las ventanas de validez de las cotizaciones se acortan y los precios mínimos suben. |
| Señal de límite a la exportación de Guinea | El riesgo en la materia prima de alúmina incide directamente en la disponibilidad de tochos. |
| Sanciones a Rusal | La diversidad de origen y la trazabilidad pasan de ser un detalle de cumplimiento a una cuestión de suministro. |
| Recorte del Golfo | El riesgo de concentración en un único emplazamiento es ahora una hipótesis de planificación real y no teórica. |
| Vehículo eléctrico, solar y sustitución del cobre | La demanda de aleaciones y perfiles compite con aplicaciones de alto valor por el mismo tocho. |
Cómo deberían responder los equipos de compras
- Trate el precio mínimo como estructural, no cíclico. Una planificación que asume una vuelta al rango anterior simplemente aplaza el problema.
- Acorte el ciclo entre cotización y pedido. Un periodo de validez largo convencional es un riesgo que ahora asume el proveedor, y se refleja en el precio en consecuencia.
- Fije pronto la aleación y el temple. Confirme de antemano los requisitos 6063-T5, 6061-T6 o 6005A-T6 para que el utillaje y el abastecimiento de tochos partan de la suposición correcta.
- Diseñe pensando en la eficiencia del material. Reevalúe el espesor de pared y la geometría de la sección con el extrusor en lugar de aceptar un diseño heredado que nunca se optimizó para el coste actual del metal.
- Diversifique el origen sin fragmentar la calidad. Varias fuentes de tochos son sensatas; varios estándares de acabado, no.
La conclusión
La ruptura estructural no es un acontecimiento comercial que se resolverá por sí solo el próximo trimestre. Es el punto en el que dos décadas de oferta elástica dejaron de serlo. Los compradores que planifiquen en torno a esa realidad - con bandas de precios realistas, ciclos de cotización más cortos y perfiles mejor diseñados - gastarán menos energía absorbiendo volatilidad que los compradores que siguen esperando que vuelva el viejo mercado.
Opiniones de clientes
Aún no hay reseñas — sea el primero en opinar La ruptura estructural del aluminio mundial.
Escriba una reseña
Nuestro equipo lee las reseñas antes de publicarlas aquí, normalmente en un día laborable. Publicamos lo que escriben los clientes; solo eliminamos el spam y los abusos.
Seguir leyendo
 Insights
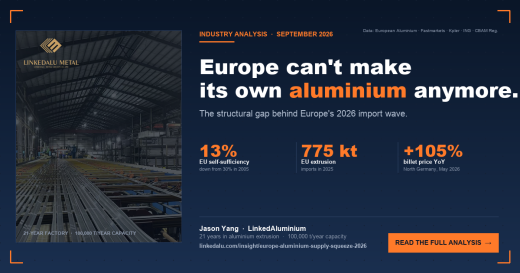
Europa ya no puede fabricar su propio aluminio: cómo será el periodo 2026–2030 para los compradores B2B
La autosuficiencia europea de aluminio primario ha caído por debajo del 13%, el conflicto de Oriente Medio ha eliminado 2.3 Mt de…
Leer artículo arrow_forward Insights
starDestacado
Aranceles, I+D y el mito de la frágil fábrica china
Cuatro titulares del WSJ, el New York Times y Nikkei parecen contradecirse entre sí. Leídos en conjunto, explican por qué la producción…
Leer artículo arrow_forward Insights
Tu estereotipo del "aluminio chino barato" lleva 10 años obsoleto: cómo la automatización está reescribiendo las reglas de la calidad de la extrusión
La automatización no está sustituyendo a las personas en las plantas de extrusión modernas, está sustituyendo la inconsistencia: control de…
Leer artículo arrow_forward