
الانقطاع الهيكلي في الألمنيوم العالمي
بلغت الصين سقفها للألمنيوم عند 45 Mt، وأشارت غينيا إلى سقف للتصدير، وRusal خاضعة للعقوبات، وقلّص مصهر في الخليج إنتاجه في فبراير 2026. ويواصل الطلب من السيارات الكهربائية والطاقة الشمسية واستبدال النحاس الارتفاع. والفجوة الهيكلية مفتوحة الآن في الوقت الفعلي.
الافتراض الذي أدار سوق الألمنيوم العالمي لعقدين
على مدى عقدين، عمل سوق الألمنيوم العالمي على افتراض هادئ: عندما يرتفع الطلب، تضيف الصين طاقة إنتاجية. وقد زال ذلك الافتراض. فالإنتاج الصيني من الألمنيوم الأولي بلغ فعليًا سقفه التنظيمي عند 45 مليون طن، وهو سقف أُدخل في 2017 لإدارة كثافة الكربون المحلية، وبلغ إنتاج 2025 نحو 44.9 مليون طن. ولم يبق أي مجال لإمداد إضافي من أكبر منتج في العالم. وما تبقّى هو سوق لم تعد فيه الفجوة بين نمو العرض الهيكلي ونمو الطلب الهيكلي مجرد توقّع، بل أصبحت مفتوحة في الوقت الفعلي.
وهذا يهمّ أي شخص يشتري الألمنيوم أو يحدّد مواصفاته أو يشغّله. فهو يحرّك حدّ السعر الأدنى، ويمدّد النقاش حول زمن التسليم، ويغيّر موقع التفاوض في كل استفسار عن بثق. وللانقطاع الهيكلي أربعة أسباب من جانب العرض وثلاثة محرّكات من جانب الطلب، وجميعها تعمل في الوقت نفسه.
أربعة قيود على العرض تعمل في آنٍ واحد
- سقف الطاقة الإنتاجية في الصين. أُدخل سقف 45 مليون طن في 2017 لإدارة كثافة الكربون المحلية. ومع إنتاج 2025 عند نحو 44.9 مليون طن، لم يبق لدى أكبر منتج في العالم أي هامش للاستجابة لسحب الطلب.
- إشارة سقف التصدير في غينيا. غينيا هي المورّد في المنبع الذي يغذّي معظم مصافي الألومينا الصينية، وهي تُشير الآن إلى سقف تصدير خاص بها - وهو قيد ثانٍ في المنبع على سلسلة التوريد نفسها.
- العقوبات على Rusal. تستحوذ Rusal على نحو 6% من الإمداد العالمي، وقد قُطعت تدريجيًا عن الشحن الغربي ولقيم الألومينا بفعل عقوبات الاتحاد الأوروبي والولايات المتحدة المتعاقبة.
- تقليص الإنتاج في الخليج في فبراير 2026. قلّص أكبر مصهر منفرد في الخليج إنتاجه في فبراير 2026 بعد تعرّض البنية التحتية الإقليمية للطاقة لأضرار.
عند قراءة كل منها منفردًا، فهو اضطراب. وعند قراءتها معًا، تصف منظومة إمداد لم يبق فيها أي ماصّ للصدمات. فلا يوجد أسطول صهر كبير معطّل ينتظر التشغيل، ولا نطاق قضائي واحد يمكنه تعويض ما يُسحَب من السوق.
الطلب يتسارع على ثلاث جبهات في آنٍ واحد
الطلب لا ينتظر العرض ليلحق به. بل يتسارع على ثلاث جبهات في آنٍ واحد: السيارات الكهربائية، والطاقة الشمسية، والاستبدال الهيكلي للنحاس بالألمنيوم في كابلات الطاقة وقضبان التوزيع ومبادلات حرارة التدفئة والتهوية والتكييف (HVAC).
وحجم الاحتياج موثّق. تقدّر IEA أن الحياد الكربوني بحلول 2050 يتطلب زيادة بنسبة 40% في إنتاج الألمنيوم الأولي عن مستويات اليوم. وتتوقع CRU نموّ الطلب العالمي من 86.2 مليون طن في 2020 إلى نحو 119.5 مليون طن بحلول 2030. وبمقارنة تلك الأرقام بقاعدة عرض ثابتة في أفضل الأحوال، فإن اتجاه المسار ليس غامضًا.
استبدال النحاس في أسلاك المركبات
يستحق موضوع الاستبدال التوقف عنده لأنه الأقل بداهة والأكثر قابلية للقياس. فقد بلغت نسبة محتوى الألمنيوم في ضفائر الجهد المنخفض للسيارات الكهربائية الجديدة في الصين 68% في 2025، وفق بيانات معهد أبحاث الطاقة الكهربائية الصيني. ومن المقرر اعتماد موصلات الجهد العالي وقضبان توزيع حزم البطاريات بشكل موجّه للإنتاج بحلول أواخر 2026، مع توفير في النحاس لكل مركبة يبلغ نحو 10 kg.
وعبر قاعدة إنتاج عالمية من المركبات الكهربائية الجديدة تبلغ نحو 30 مليون مركبة سنويًا، يترجم التوفير في النحاس بمقدار أرقام أحادية من الكيلوغرامات لكل مركبة إلى مئات الآلاف من الأطنان من الطلب الإضافي على الألمنيوم - طلب يجب على سلسلة التوريد المقيّدة في المنبع أن تجد الآن سبيلًا لتلبيته.
ما يغيّره الانقطاع الهيكلي للمشترين
| القيد | ما يغيّره لمشتري البثق |
|---|---|
| سقف الصين عند 45 Mt | لا تحرير للطاقة الإنتاجية لتهدئة قفزة سعرية. تقصر نوافذ صلاحية عروض الأسعار وترتفع حدود الأسعار الدنيا. |
| إشارة سقف التصدير في غينيا | مخاطر لقيم الألومينا تتغذّى مباشرة في توفّر المسبوكات. |
| العقوبات على Rusal | ينتقل تنوّع المصدر وتتبّعه من تفصيل امتثالي إلى مسألة إمداد. |
| تقليص الإنتاج في الخليج | أصبحت مخاطر التركّز في موقع واحد افتراضًا تخطيطيًا فعليًا لا نظريًا. |
| السيارات الكهربائية والطاقة الشمسية واستبدال النحاس | يتنافس الطلب على السبائك والمقاطع مع التطبيقات عالية القيمة على المسبوكات نفسها. |
كيف ينبغي لفرق المشتريات أن تستجيب
- تعامل مع حدّ السعر الأدنى كأمر هيكلي لا دوري. فالتخطيط الذي يفترض عودة إلى النطاق القديم يؤجّل المشكلة فحسب.
- قصّر الحلقة بين العرض والطلب. ففترة الصلاحية الطويلة التقليدية خطر يتحمّله المورّد الآن، ويُسعَّر وفقًا لذلك.
- ثبّت السبيكة والمعالجة الحرارية مبكرًا. أكّد متطلبات 6063-T5 أو 6061-T6 أو 6005A-T6 منذ البداية ليبدأ توريد الأدوات والمسبوكات على الافتراض الصحيح.
- صمّم من أجل كفاءة المواد. أعد النظر في سماكة الجدار وهندسة المقطع مع جهة البثق بدلًا من قبول تصميم قديم لم يُحسَّن قط لتكلفة المعدن اليوم.
- نوّع المصدر دون تجزئة الجودة. تعدّد مصادر المسبوكات منطقي؛ أما تعدّد معايير التشطيب فليس كذلك.
الخلاصة
الانقطاع الهيكلي ليس حدثًا تداوليًا سيحلّ نفسه في الربع المقبل. إنه النقطة التي توقّف فيها عرض مرن دام عقدين عن كونه مرنًا. والمشترون الذين يخطّطون حول هذا الواقع - بنطاقات أسعار واقعية ودورات تسعير أقصر ومقاطع أفضل هندسة - سيبذلون طاقة أقل في استيعاب التقلّب من المشترين الذين يظلّون في انتظار عودة السوق القديم.
مراجعات العملاء
لا توجد مراجعات بعد — كن أول من يقيّم الانقطاع الهيكلي في الألمنيوم العالمي.
اكتب مراجعة
يراجع فريقنا المراجعات قبل عرضها هنا، وعادةً خلال يوم عمل واحد. ننشر ما يكتبه العملاء؛ ولا نحذف سوى الرسائل المزعجة والإساءة.
واصل القراءة
 Insights
أوروبا لم تعد قادرة على إنتاج الألومنيوم الخاص بها — كيف تبدو الفترة 2026–2030 لمشتري قطاع الأعمال (B2B)
انخفض الاكتفاء الذاتي لأوروبا من الألومنيوم الأولي إلى ما دون 13%، وأخرج الصراع في الشرق الأوسط 2.3 Mt من المعروض، وتضاعفت علاوة مسبوكات…
اقرأ المقال arrow_forward Insights
starمميّز
الرسوم الجمركية، والبحث والتطوير، وأسطورة المصنع الصيني الهش
تبدو أربعة عناوين من WSJ ونيويورك تايمز وNikkei متناقضة. عند قراءتها معًا تفسّر لماذا يعود الإنتاج إلى الصين، ولماذا تهمّ البحوث والتطوير…
اقرأ المقال arrow_forward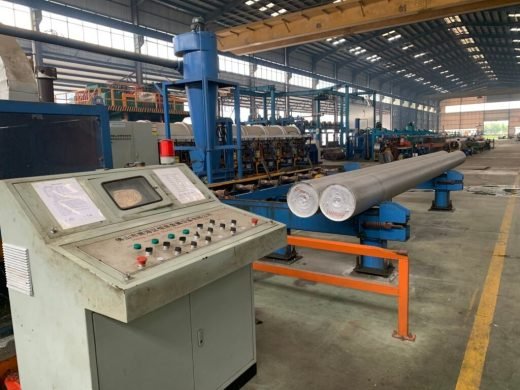 Insights
صورتك النمطية عن "الألومنيوم الصيني الرخيص" متأخرة 10 سنوات: كيف تُعيد الأتمتة كتابة قواعد جودة البثق
لا تحل الأتمتة محل البشر في مصانع البثق الحديثة، بل تحل محل التباين: التحكم في قضيب الألومنيوم بحلقة مغلقة في حدود 5 درجات مئوية، وتشغيل…
اقرأ المقال arrow_forward