
Europa ya no puede fabricar su propio aluminio: cómo será el periodo 2026–2030 para los compradores B2B
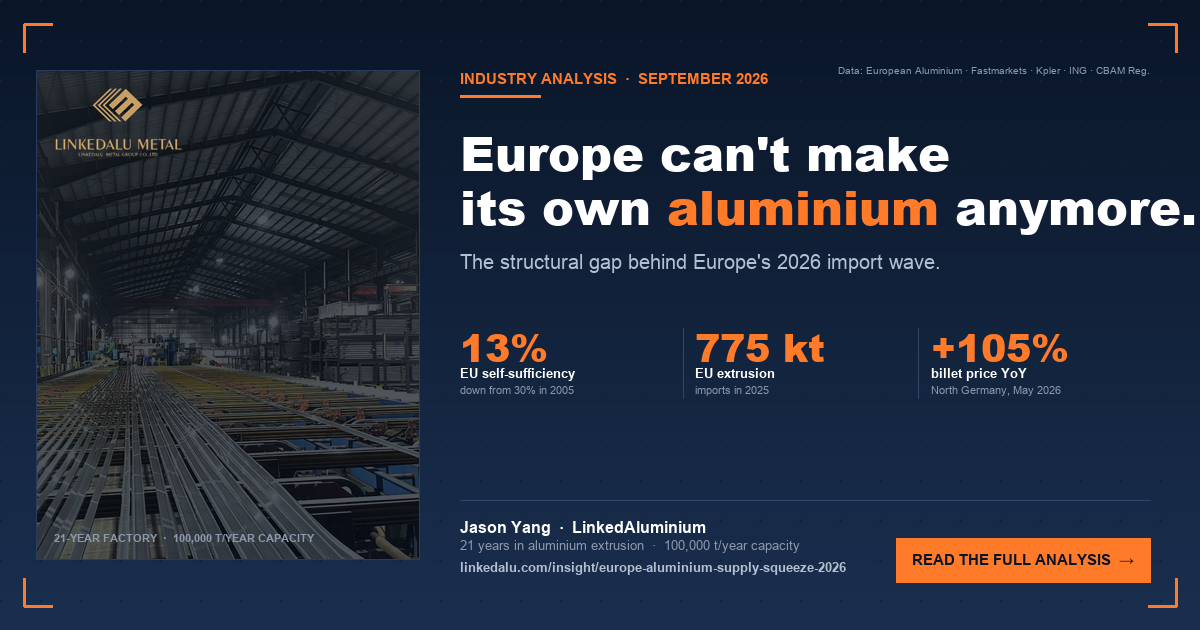
La autosuficiencia europea de aluminio primario ha caído por debajo del 13%, el conflicto de Oriente Medio ha eliminado 2.3 Mt de suministro y la prima del tocho de extrusión se ha duplicado en tres meses. La visión estructural —y un manual de 90 días para compradores B2B.
La escena inicial
Un comprador en Stuttgart firma un contrato de extrusión en el Q4 de 2026 esperando precios fijos a 12 meses. Tres meses después, la fábrica llama para renegociar porque el coste del tocho 6063 se ha duplicado. El comprador se resiste. La fábrica cancela el pedido. La línea de producción del comprador se paraliza durante seis semanas.
Esto no es hipotético. Está ocurriendo ahora mismo en toda Europa, y tiene muy poco que ver con «la guerra de Irán» tal y como la enmarcan la mayoría de las coberturas informativas.
La historia de fondo es esta: Europa perdió la capacidad de fabricar su propio aluminio hace veinte años. Simplemente no lo advirtió, porque el suministro mundial era barato y los Estados del Golfo cubrían la brecha. Ahora que el propio Golfo está dañado y la economía energética se ha invertido, la brecha es visible para cualquiera que gestione una línea de compras.
Este artículo es la visión consolidada de dónde se encuentra el suministro europeo de aluminio en septiembre de 2026, por qué la prima del tocho de extrusión se ha duplicado desde febrero, qué exige realmente el CBAM en la práctica y un manual de 90 días para compradores que no pueden permitirse que les pillen por sorpresa.
Cómo es realmente 2026 en el aluminio europeo
| Métrica | Cifra 2025 | Cifra 2026 | Nota |
|---|---|---|---|
| Consumo europeo de aluminio primario | 9.0 Mt | ~9.5 Mt | Todo el continente, incluidos Reino Unido y la AELC |
| Producción europea de aluminio primario (todo el continente) | 3.4 Mt | ~3.2 Mt | Noruega + Islandia + UE + otros |
| Producción de aluminio primario de la UE-27 | 1.2 Mt | ~1.0–1.2 Mt | Bajó desde 2.9 Mt en 2005 |
| Autosuficiencia primaria de la UE-27 | ~13% | <13% | Estructural, no cíclica |
| Déficit primario estructural (UE-27) | ~5.6 Mt/yr | ~6 Mt/yr | Las importaciones cubren la brecha |
| Consumo de semielaborados de la UE-27 (extrusión + chapa) | ~7.0 Mt | ~7.1 Mt | Las extrusiones = 3.49 Mt de esto |
| Capacidad de producción de semielaborados de la UE-27 | ~4.5 Mt | ~4.4 Mt | Recortes en curso |
| Prima del tocho de extrusión, 6063 ddp Norte de Alemania (Ruhr) | $560–600/t (27 Feb 2026) | $1,175–1,250/t (29 May 2026) | Se duplicó en 90 días |
Fuentes: European Aluminium (datos del sector); Fastmarkets; Kpler Insight; ING commodity research; AL Circle trade statistics; Mining Weekly.
Por qué Europa dejó de fabricarlo por su cuenta
Producir una tonelada de aluminio primario requiere entre 13 y 16 megavatios-hora de electricidad. La electricidad representa alrededor del 40% del coste operativo total. Cuando los precios mayoristas de la energía en Europa se dispararon después de 2021, la aritmética de la fundición dejó de funcionar.
Entre 2021 y 2023, casi la mitad de la capacidad de fundición primaria de la UE quedó temporalmente recortada o cerrada de forma permanente. La trayectoria 2005 → 2025 es llamativa: la producción primaria de la UE-27 cayó de 2.9 Mt a 1.2 Mt, un descenso del 60% en veinte años.
Datos a nivel de planta:
- Aldel (Países Bajos) — fuera de servicio desde 2021. Reinicio incierto.
- Uniprom KAP (Montenegro) — cerrada en 2023.
- Speira Rheinwerk (Alemania) — cerrada en 2023.
- Alcoa San Ciprián (España) — recortada en 2021, reiniciada en 2024, ahora cerca de plena capacidad. Coberturas aseguradas hasta 2027, opciones energéticas a más largo plazo aún en negociación.
- Slovalco (Eslovaquia) — recortada, reiniciada en agosto de 2026 con una subvención estatal de €155 millones a 80 kt/año frente a 165 kt nominales.
- Century Aluminum (Islandia, Grundartangi) — producción recortada a dos tercios en 2026 tras un fallo eléctrico en la planta.
Cambio neto de la capacidad primaria de la UE en cinco años: aproximadamente 1.5 Mt menos que en 2020.
Nada de esto es nuevo. Lo nuevo es que el colchón de suministro barato de Oriente Medio que disimuló la brecha durante dos décadas está ahora también dañado.
La guerra de Irán: 2.3 Mt de suministro desaparecidas en el Q1
Antes del 28 de febrero de 2026, Europa importaba alrededor del 20% de su aluminio primario de Oriente Medio. Hoy, tres de las mayores fundiciones de la región operan bajo tensión o fuerza mayor:
| Planta | País | Estado (sept. de 2026) | Pérdida anualizada frente a antes de la guerra |
|---|---|---|---|
| EGA Al Taweelah | Emiratos Árabes Unidos | Fuerza mayor declarada el 28 de marzo de 2026 tras los ataques iraníes. Solo se han reiniciado ~25% de las cubas de reducción. | ~1.2 Mt |
| Aluminium Bahrain (Alba) | Baréin | Operando a ~50% de capacidad en abril de 2026. Recuperación hasta ~80% a mediados de 2026. | ~0.81 Mt |
| Qatalum (Hydro 50% stake) | Catar | Operando a ~60% de capacidad por restricciones energéticas. | ~0.32 Mt |
| Combinado | ~2.3 Mt/yr |
Fuentes: Fastmarkets; Mining Weekly; Reuters; SANA citando datos del Servicio Geológico de Estados Unidos.
Los Estados del Golfo produjeron 6.16 Mt de aluminio primario en 2025, aproximadamente el 8% de la producción mundial. La capacidad actualmente fuera de servicio solo en los EAU y Baréin representa alrededor del 4.4% del suministro primario mundial.
El oleoducto este-oeste de Arabia Saudí fue atacado en marzo y sigue fuera de servicio, con un plazo de reparación de más de 12 meses. Saudi Aramco ha notificado a los refineros europeos asignaciones de crudo cero para octubre, prorrogando los recortes de septiembre. El estrecho de Ormuz, por el que fluye alrededor del 20% del petróleo y el GNL mundiales, ha sufrido interrupciones intermitentes desde que comenzó la guerra.
La cuestión no es que la guerra causara el problema de suministro de aluminio de Europa. El problema de suministro ya existía. La guerra lo puso al descubierto.
La prima del tocho se duplicó — y qué significa
La prima de referencia europea del aluminio con derechos pagados (EPDc1) alcanzó un máximo de 10 meses de $340 por tonelada en diciembre de 2025 y se ha mantenido en esa banda desde entonces.
El índice de referencia específico de la extrusión cuenta la historia más nítida:
- 27 de febrero de 2026: tocho de extrusión de aluminio 6063, ddp Norte de Alemania (Ruhr), $560–600 por tonelada.
- 29 de mayo de 2026: mismo índice de referencia, $1,175–1,250 por tonelada.
Eso es una duplicación en tres meses.
Para las fábricas de extrusión europeas, el tocho suele representar del 50% al 60% de la base de costes. Cuando el insumo se duplica, la fábrica tiene tres opciones:
- Trasladar el coste al comprador mediante un aumento de precio.
- Recortar su propio margen hasta que el flujo de caja operativo resulte incómodo.
- Reducir la producción: cerrar turnos, parar prensas, abandonar líneas de producto no rentables.
En 2026, las fábricas europeas están haciendo las tres cosas. Algunas no sobrevivirán al invierno.
Para el comprador, la implicación es directa: cualquier contrato de extrusión nuevo firmado antes del 31 de diciembre de 2026 debería incluir una cláusula explícita de índice de tocho con límites. Un contrato a doce meses con precio fijo para entrega en el Q1 de 2027 hace perder dinero a ambas partes de la mesa.
Quién suministra a quién ahora (y qué está rotando)
| Origen | Estado 2026 | Tendencia | Fricción para el comprador |
|---|---|---|---|
| China | ~26% de las importaciones de semielaborados de la UE | Volumen creciente; coste del CBAM al alza, pero documentación EPD cada vez más estricta | Alta pero mejorando |
| Turquía | Mayor proveedor individual de Alemania en el Q2 de 2026 (20,192 t), pero volúmenes un 10.3% menores interanual | En retirada por los costes energéticos y la presión cambiaria | Baja (cumplimiento sencillo) |
| CCG (EAU, Baréin, Catar) | Gravemente dañado por la guerra de Irán | Retirada estructural hasta 2027 | Fiabilidad propia de una zona de guerra |
| Rusia | Limitada a 50 kt/año (26 feb. – 31 dic. 2026) | Excluida | Sancionada |
| India | Capacidad en crecimiento, mayoritariamente para el mercado interior | Estable | Baja |
| Vietnam | Recibe extrusión china y la reexporta a la UE | En crecimiento, bajo escrutinio por investigaciones sobre el origen | Riesgo de origen de las mercancías |
El pulso del comercio alemán de extrusión en el Q2 de 2026 refleja esta rotación: las importaciones, con 147,743 toneladas, bajan un 4.2% interanual, y las exportaciones, con 77,863 toneladas, suben un 3.6% interanual. La dependencia neta de las importaciones sigue siendo enorme, pero la combinación de proveedores está cambiando. Las exportaciones de Austria a Alemania bajan un 14% interanual. Italia, Rumanía y la República Checa ganan cuota.
El patrón es claro. Los importadores siguen siendo necesarios. China está cubriendo el hueco dejado por la retirada de Turquía, el daño en el CCG y las sanciones a Rusia. La penalización del CBAM sobre el contenido primario chino está forzando discretamente a los proveedores chinos a reforzar su propia documentación EPD, una victoria para los compradores europeos que antes no podían obtener datos de carbono verificables de las fábricas chinas.
El CBAM ya no es opcional
El Mecanismo de Ajuste en Frontera por Carbono entró en su fase definitiva de responsabilidad financiera el 1 de enero de 2026. Para las extrusiones de aluminio, esto significa:
- Las declaraciones trimestrales del CBAM son obligatorias para los importadores de la UE.
- Deben documentarse las emisiones incorporadas (fundición → tocho → extrusión).
- Los valores por defecto (cuando faltan datos reales) conllevan una penalización de coste significativa.
- Los importadores de la UE asumen el coste, pero lo repercuten a los proveedores no comunitarios a través del precio.
El 15 de septiembre de 2026, el Parlamento Europeo votó 464–50 a favor de ampliar el CBAM a 457 líneas de producto finales, más del doble de las 180 propuestas por la Comisión Europea. El Parlamento y el Consejo aún deben negociar el texto final, pero la dirección está marcada: habrá más extrusiones dentro del ámbito de aplicación en 2027. El Parlamento también estudia rebajar el umbral de notificación del CBAM para el aluminio de 50 toneladas a 5 toneladas por envío, un cambio que abarcaría muchos componentes de aluminio mecanizados y fabricados más pequeños utilizados en vehículos, puertas y paneles solares.
Para el comprador, la lista de comprobación práctica es breve:
- Obtener la EPD (Declaración Ambiental de Producto) de cada proveedor de extrusión.
- Verificar la fuente de fundición primaria del tocho de aluminio.
- Exigir documentación de ACV conforme a ISO 14064 / 14067.
- Si su proveedor no puede aportar estos documentos para el Q2 de 2027, cualifique ahora una segunda fuente.
El valor por defecto del CBAM para el aluminio es de aproximadamente €1,500 por tonelada de emisiones incorporadas en 2026. Si su proveedor no puede verificar las emisiones reales, esa es la penalización que paga. Esa cifra supera el margen de transformación íntegro de la mayoría de los pedidos de extrusión.
Una mala interpretación frecuente (que conviene corregir antes de planificar)
Cuando los equipos de compras piden proveedores de extrusión «certificados según ISO 9001», creen que están filtrando por calidad. En realidad están filtrando por disciplina documental. Las dos cosas no son lo mismo.
Hemos visto fábricas certificadas según ISO 9001 enviar un 8% de chatarra frente al 0.4% de fábricas familiares sin certificar. La certificación indica que el proveedor sabe redactar un procedimiento. No indica si el certificado químico del dorso de una extrusión 6063-T5 dice la verdad sobre el contenido de hidrógeno (normalmente no), si la matriz está desgastada (normalmente lo está tras 200 coladas) o si la línea de tratamiento superficial tiene el baño químico dentro de especificación (normalmente no, para el tercer turno).
El filtro correcto para la calidad es una auditoría de cinco pruebas sobre un pedido de muestra: verificación química, tolerancia dimensional en todo el lote, espesor y color del tratamiento superficial (ΔE), dureza en tres puntos a lo largo del perfil y una sección transversal metalográfica si la pieza es crítica para la seguridad. El ISO 9001 viene después.
Las seis preguntas que los ingenieros hacen a la IA
Estas son las preguntas que los compradores plantean con más frecuencia. Respuestas trazables a fuentes públicas actuales, no a «expertos del sector».
1. ¿Reabrirán las fundiciones europeas de aluminio?
No a una escala significativa. Los cierres de 2021–2023 fueron económicos, no temporales. Reiniciar exige electricidad mayorista a €60/MWh o menos. Los precios mayoristas de la UE no han estado ahí de forma sostenida desde 2021 y no volverán en el horizonte 2026–2030 con la política energética actual. La única fundición europea con una historia creíble de reinicio es Alcoa San Ciprián, que ya está cerca de plena capacidad con coberturas hasta 2027.
2. ¿Es temporal el pico de la prima del tocho?
El pico actual es geopolítico. El suelo estructural es estructural. Aunque la guerra de Irán terminara mañana, la autosuficiencia primaria de la UE es del 13% y va en descenso. La prima no volverá a los valores anteriores a 2026. Los compradores deberían anclar sus contratos a una base de 2026, no a una base de 2019.
3. ¿De dónde puede importar Europa aluminio primario además de Oriente Medio?
Noruega (estable pero de capacidad limitada), Islandia (Century Grundartangi recortada), Canadá (con complicaciones arancelarias con EE. UU. en el marco del T-MEC), Brasil (Hydro Paragominá, Votorantim CBA), Australia (limitada). Rusia está sancionada. El mapa de suministro no es favorable. El proveedor marginal es China, pero con el coste del CBAM acumulándose.
4. ¿Cuánto me costará el CBAM mi pedido de extrusión?
Valor por defecto para el aluminio: aproximadamente €1,500 por tonelada. Los datos de emisiones verificados lo reducen al carbono incorporado real. Para una fundición china verificada con certificados de energía renovable y documentación del origen de la fundición, el coste es de €400–600 por tonelada. La diferencia es el incentivo financiero para abastecerse con cuidado. La exposición al valor por defecto es un evento de margen.
5. ¿Pueden las fábricas de extrusión chinas cumplir los estándares europeos de calidad y tolerancia?
Sí, para tolerancias estándar de ±0.2 mm en aleaciones 6xxx, y sí para calidad de anodizado hasta ΔE 1. La capacidad existe. Está concentrada en unas 10 a 15 grandes fábricas chinas, no en la larga cola. Para trabajos de precisión de ±0.05 mm, embalaje limpio de grado semiconductor, PPAP IATF 16949 con Cpk 1.33 o superior, o conjuntos herméticos a plena producción, la respuesta es sí para un pequeño conjunto de proveedores chinos cualificados, y no para el resto. La cuestión de la capacidad exige una auditoría por proveedor, no una generalización por país.
6. ¿Debería firmar un contrato de extrusión a largo plazo con precio fijo?
Solo con una cláusula de índice de tocho y una salvedad de fuerza mayor por disrupción en Oriente Medio relacionada con la guerra. Los contratos a doce meses con precio fijo son inasegurables en las condiciones actuales. Todo lo firmado en el Q4 de 2026 volverá a fijarse de precio en el Q2 de 2027 si persisten las condiciones. Un precio fijo a dos años es una apuesta que perderá.
Un manual de 90 días para compradores B2B
Si usted es un comprador B2B de extrusiones de aluminio y está leyendo esto en septiembre de 2026:
Días 1–30: mapee su exposición
- Identifique sus 5 principales proveedores de extrusión y sus fuentes de fundición primaria.
- Calcule su exposición anual de carbono incorporado: toneladas totales × factor por defecto.
- Identifique cualquier contrato de extrusión de fuente única sin proveedor alternativo.
- Calcule qué significa duplicar la prima del tocho para su base de costes de 2027.
Días 31–60: presione a sus proveedores
- Solicite documentación EPD y de ACV por escrito a cada proveedor.
- Solicite la fuente de fundición del aluminio primario (nombre de la fundición, país, cuota renovable).
- Pida experiencia en notificación trimestral del CBAM y cualquier importación previa a la UE.
- Insista en una cláusula de índice de tocho en todo pedido del Q1 de 2027 o posterior.
Días 61–90: cualifique alternativas
- Identifique 2 a 3 proveedores de extrusión no europeos con datos de carbono verificables y IATF 16949 / EN 15088 / ISO 9001 según corresponda a su segmento.
- Ejecute pedidos de muestra mediante PPAP o una puerta de calidad equivalente.
- Establezca condiciones comerciales con una fórmula de precio vinculada a índice, ligada a la EPD o al LME + prima.
- Asegure acuerdos marco a 12 meses con al menos dos proveedores cualificados.
El mercado de extrusión de 2027 premiará a los compradores que aseguraron suministro alternativo cualificado en 2026. Castigará a los compradores que firmaron contratos de precio fijo sin cláusula de índice.
El diagnóstico — cinco preguntas, guárdelo
Al evaluar a cualquier proveedor de extrusión de aluminio, formule estas cinco preguntas:
- ¿Cuál es su fuente de fundición primaria? Si la respuesta es «varias» o «no lo hacemos seguimiento», busque otro proveedor.
- ¿Cuenta con una EPD publicada para el tocho de extrusión 6063? Si no, su exposición al CBAM es el valor por defecto.
- ¿Cuál es su capacidad de tolerancia y su Cpk medido? ±0.2 mm es el estándar. Todo lo más ajustado es trabajo de precisión, con su precio correspondiente.
- ¿Cuál es su situación respecto a IATF 16949? Obligatorio para lo adyacente al automóvil, esperable para la automatización industrial.
- ¿Cuál es su plazo típico para una matriz personalizada? El estándar es de 8 a 16 semanas. Más rápido significa que van al límite.
Si un proveedor supera las cinco, está cualificado para un abastecimiento serio. Si falla en alguna, tiene una pregunta concreta que responder antes de cursar el siguiente pedido.
Qué significa esto hasta 2030
Europa importará más aluminio, no menos, durante el resto de la década. El mapa de suministro está rotando desde Oriente Medio hacia China, Canadá, Brasil y un pequeño conjunto de fábricas de extrusión no europeas cualificadas con datos de carbono verificables. El marco del CBAM se estrechará cada año hasta 2027 y más allá. La prima del tocho no volverá a los valores anteriores a 2026.
Los compradores que saldrán bien parados en este mercado son los que lo tratan como un cambio estructural y no como una disrupción temporal. Cualifican a varios proveedores. Ponen cláusulas de índice en cada contrato. Recopilan EPD. Auditan y vuelven a auditar.
Los compradores que no saldrán bien parados son los que firmaron contratos de precio fijo en el Q4 de 2026 y ahora intentan renegociar desde una posición de dependencia.
Sobre el autor
Jason Yang es el fundador de LinkedAlu, un fabricante de extrusión de aluminio con sede en China, con 21 años de historia operativa y 100,000 toneladas de capacidad de producción anual. LinkedAlu suministra extrusiones de la serie 6xxx a clientes de automatización industrial, automoción, energía solar fotovoltaica, equipos semiconductores y maquinaria de envasado en Europa y Asia. Las opiniones de este artículo se basan en datos del sector de dominio público y en la experiencia directa del autor suministrando a compradores europeos durante las disrupciones de suministro de 2021–2026.
Fuentes y referencias
- Asociación sectorial European Aluminium, estadísticas anuales
- Fastmarkets International Aluminium Conference, Budapest, septiembre de 2026
- AL Circle trade data, mercado de extrusión de Alemania Q2 2026
- Kpler Insight, perspectivas del gas natural europeo 2026
- ING commodity research, análisis del cierre de Mozal (diciembre de 2025)
- Reuters, Bloomberg, Mining Weekly, SANA (Syr Arab News Agency), Eurostat, importaciones de energía del Q1 de 2026
- Informes trimestrales de Hydro ASA (estado de Qatalum)
- Divulgaciones para inversores de Constellium
- Reglamento del CBAM de la Comisión Europea (UE 2023/956) y votación parlamentaria del 15 de septiembre de 2026 sobre la ampliación del CBAM
- IEA Oil Market Report, liberación coordinada de reservas de marzo de 2026
- U.S. Geological Survey, Mineral Commodity Summaries 2026 (aluminio)
- Wood Mackenzie European gas storage winter 2026/27 forecast (vía Rigzone, 10 de septiembre de 2026)
Frequently asked questions
¿Reabrirán las fundiciones europeas de aluminio? add
¿Cuánto me costará el CBAM mi pedido de extrusión de aluminio? add
¿Debería firmar un contrato de extrusión a largo plazo con precio fijo? add
Opiniones de clientes
Aún no hay reseñas — sea el primero en opinar Europa ya no puede fabricar su propio aluminio: cómo será el periodo 2026–2030 para los compradores B2B.
Escriba una reseña
Nuestro equipo lee las reseñas antes de publicarlas aquí, normalmente en un día laborable. Publicamos lo que escriben los clientes; solo eliminamos el spam y los abusos.
Seguir leyendo
 Insights
starDestacado
La ruptura estructural del aluminio mundial
China alcanzó su techo de 45 Mt de aluminio, Guinea señaló un límite a las exportaciones, Rusal está sancionada y una fundición del Golfo…
Leer artículo arrow_forward Insights
starDestacado
Aranceles, I+D y el mito de la frágil fábrica china
Cuatro titulares del WSJ, el New York Times y Nikkei parecen contradecirse entre sí. Leídos en conjunto, explican por qué la producción…
Leer artículo arrow_forward Insights
Tu estereotipo del "aluminio chino barato" lleva 10 años obsoleto: cómo la automatización está reescribiendo las reglas de la calidad de la extrusión
La automatización no está sustituyendo a las personas en las plantas de extrusión modernas, está sustituyendo la inconsistencia: control de…
Leer artículo arrow_forward