
A Europa Já Não Consegue Produzir o Seu Próprio Alumínio — Como Será 2026–2030 para os Compradores B2B
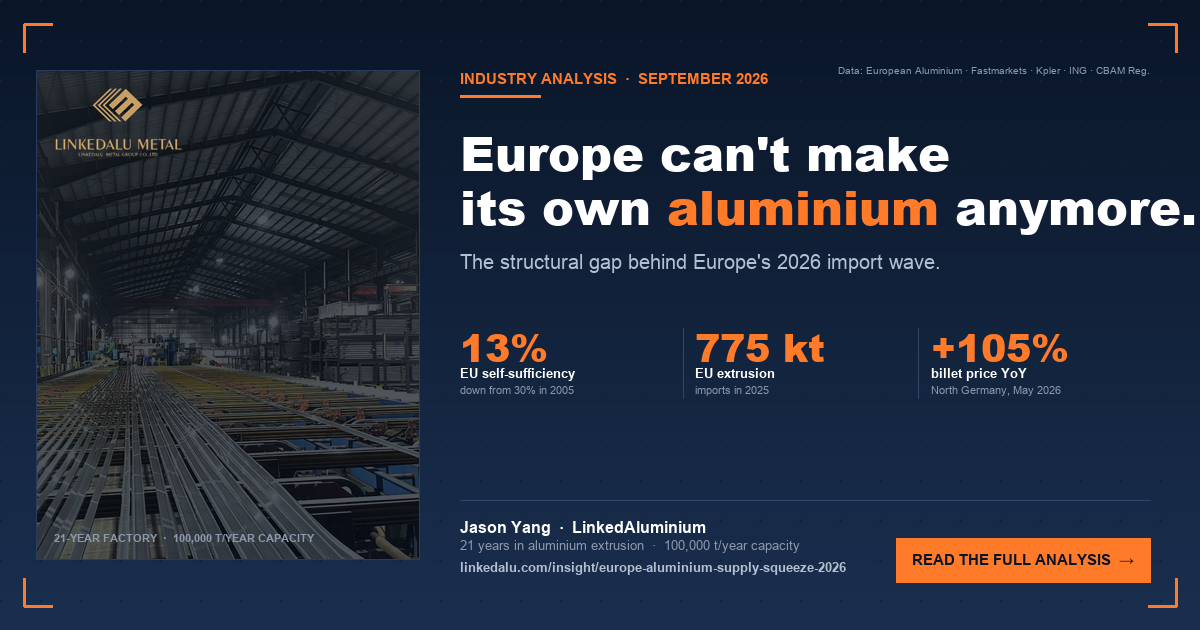
A autossuficiência europeia de alumínio primário caiu abaixo de 13%, o conflito no Médio Oriente retirou 2,3 Mt de oferta e o prémio do billet de extrusão duplicou em três meses. A visão estrutural — e um plano de ação de 90 dias para compradores B2B.
O cenário de abertura
Um comprador em Estugarda assina um contrato de extrusão no 4.º trimestre de 2026 esperando um preço fixo de 12 meses. Três meses mais tarde, a fábrica liga a renegociar porque o custo do billet 6063 duplicou. O comprador contrapõe. A fábrica cancela a encomenda. A linha de produção do comprador para durante seis semanas.
Isto não é hipotético. Está a acontecer neste momento em toda a Europa, e tem muito pouco a ver com "a guerra do Irão" tal como a maioria da cobertura noticiosa a enquadra.
A história mais profunda é esta: a Europa perdeu a capacidade de produzir o seu próprio alumínio há vinte anos. Simplesmente não deu por isso, porque a oferta global era barata e os Estados do Golfo colmatavam a lacuna. Agora que o próprio Golfo está afetado e a economia da energia se inverteu, a lacuna é visível para quem gere uma linha de aprovisionamento.
Este artigo apresenta a visão consolidada de onde está o abastecimento europeu de alumínio em setembro de 2026, por que razão o prémio do billet de extrusão duplicou desde fevereiro, o que o CBAM exige realmente de si na prática e um plano de ação de 90 dias para compradores que não se podem dar ao luxo de ser apanhados desprevenidos.
Como 2026 está realmente a ser no alumínio europeu
| Métrica | Valor de 2025 | Valor de 2026 | Nota |
|---|---|---|---|
| Consumo europeu de alumínio primário | 9,0 Mt | ~9,5 Mt | Todo o continente, incluindo Reino Unido e EFTA |
| Produção europeia de alumínio primário (todo o continente) | 3,4 Mt | ~3,2 Mt | Noruega + Islândia + UE + outros |
| Produção de alumínio primário da UE 27 | 1,2 Mt | ~1,0–1,2 Mt | Abaixo dos 2,9 Mt de 2005 |
| Autossuficiência primária da UE 27 | ~13% | <13% | Estrutural, não cíclica |
| Défice primário estrutural (UE 27) | ~5,6 Mt/ano | ~6 Mt/ano | As importações colmatam a lacuna |
| Consumo de semiacabados da UE 27 (extrusão + chapa) | ~7,0 Mt | ~7,1 Mt | As extrusões representam 3,49 Mt deste total |
| Capacidade de produção de semiacabados da UE 27 | ~4,5 Mt | ~4,4 Mt | Cortes de produção em curso |
| Prémio do billet de extrusão, 6063 ddp Norte da Alemanha (Ruhr) | $560–600/t (27 fev 2026) | $1,175–1,250/t (29 mai 2026) | Duplicou em 90 dias |
Fontes: European Aluminium (dados do setor); Fastmarkets; Kpler Insight; ING commodity research; AL Circle trade statistics; Mining Weekly.
Porque é que a Europa deixou de produzir o seu próprio alumínio
Produzir uma tonelada de alumínio primário exige 13 a 16 megawatts-hora de eletricidade. A eletricidade representa cerca de 40% do custo operacional total. Quando os preços grossistas da eletricidade na Europa dispararam após 2021, a aritmética da fundição deixou de funcionar.
Entre 2021 e 2023, quase metade da capacidade de fundição primária da UE foi temporariamente reduzida ou encerrada em definitivo. A trajetória de 2005 → 2025 é impressionante: a produção primária da UE 27 caiu de 2,9 Mt para 1,2 Mt — uma redução de 60% em vinte anos.
Factos ao nível das fábricas:
- Aldel (Países Baixos) — paralisada desde 2021. Reinício incerto.
- Uniprom KAP (Montenegro) — encerrada em 2023.
- Speira Rheinwerk (Alemanha) — encerrada em 2023.
- Alcoa San Ciprián (Espanha) — reduzida em 2021, reiniciada em 2024, atualmente perto da capacidade máxima. Coberturas (hedges) garantidas até 2027, opções de energia de mais longo prazo ainda em negociação.
- Slovalco (Eslováquia) — reduzida, reiniciada em agosto de 2026 com um subsídio estatal de €155 milhões a 80 kt/ano contra 165 kt de capacidade nominal.
- Century Aluminum (Islândia, Grundartangi) — produção reduzida em dois terços em 2026 após uma falha elétrica na fábrica.
Alteração líquida da capacidade primária da UE em cinco anos: cerca de 1,5 Mt menos do que em 2020.
Nada disto é novo. O que é novo é que a reserva de oferta barata do Médio Oriente que disfarçou a lacuna durante duas décadas está agora ela própria afetada.
A guerra do Irão: 2,3 Mt de oferta desapareceram no 1.º trimestre
Antes de 28 de fevereiro de 2026, a Europa importava cerca de 20% do seu alumínio primário do Médio Oriente. Hoje, três das maiores fundições da região operam sob stress ou força maior:
| Fábrica | País | Estado (set 2026) | Perda anualizada vs. antes da guerra |
|---|---|---|---|
| EGA Al Taweelah | Emirados Árabes Unidos | Força maior declarada em 28 de março de 2026 após ataques iranianos. Apenas ~25% das células de redução foram reiniciadas. | ~1,2 Mt |
| Aluminium Bahrain (Alba) | Barém | A operar a ~50% da capacidade em abril de 2026. Recuperação para ~80% até meados de 2026. | ~0,81 Mt |
| Qatalum (participação de 50% da Hydro) | Catar | A operar a ~60% da capacidade devido a restrições energéticas. | ~0,32 Mt |
| Combinado | ~2,3 Mt/ano |
Fontes: Fastmarkets; Mining Weekly; Reuters; SANA citando dados do US Geological Survey.
Os Estados do Golfo produziram 6,16 Mt de alumínio primário em 2025 — cerca de 8% da produção mundial. A capacidade atualmente paralisada só nos Emirados Árabes Unidos e no Barém representa cerca de 4,4% da oferta primária mundial.
O pipeline este-oeste da Arábia Saudita foi atingido em março e continua fora de serviço, com um prazo de reparação de 12+ meses. A Saudi Aramco notificou as refinarias europeias de zero alocações de crude para outubro, prolongando os cortes de setembro. O Estreito de Ormuz, por onde passam cerca de 20% do petróleo e do GNL mundiais, tem sido intermitentemente perturbado desde o início da guerra.
O ponto não é que a guerra tenha causado o problema de abastecimento de alumínio da Europa. O problema de abastecimento já existia. A guerra expôs-o.
O prémio do billet duplicou — e o que isso significa
O prémio europeu de referência para o alumínio com direitos pagos (EPDc1) atingiu um máximo de 10 meses de $340 por tonelada em dezembro de 2025 e manteve-se nessa faixa desde então.
O índice de referência específico da extrusão conta a história mais incisiva:
- 27 de fevereiro de 2026: billet de extrusão de alumínio 6063, ddp Norte da Alemanha (Ruhr), $560–600 por tonelada.
- 29 de maio de 2026: mesmo índice de referência, $1,175–1,250 por tonelada.
Isto é uma duplicação em três meses.
Para as fábricas europeias de extrusão, o billet representa tipicamente 50% a 60% da base de custos. Quando o input duplica, a fábrica tem três opções:
- Transferir o custo para o comprador através de um aumento de preço.
- Cortar a sua própria margem até o cash flow operacional se tornar desconfortável.
- Reduzir a produção — fechar turnos, parar prensas, abandonar linhas de produto não rentáveis.
Em 2026, as fábricas europeias estão a fazer as três coisas. Algumas não sobreviverão ao inverno.
Para o comprador, a implicação é direta: qualquer novo contrato de extrusão assinado antes de 31 de dezembro de 2026 deve incluir uma cláusula explícita de indexação ao billet com limites máximos. Um contrato de preço fixo de doze meses para entrega no 1.º trimestre de 2027 dá prejuízo a ambos os lados da mesa.
Quem fornece a quem agora (e o que está a rodar)
| Origem | Estado em 2026 | Tendência | Fricção para o comprador |
|---|---|---|---|
| China | ~26% das importações de semiacabados da UE | Volume crescente, custo do CBAM a subir mas documentação EPD a apertar | Alta, mas a melhorar |
| Turquia | Maior fornecedor individual da Alemanha no 2.º trimestre de 2026 (20,192 t), mas volumes em queda de 10,3% em termos homólogos | Em recuo devido aos custos de energia e à pressão cambial | Baixa (conformidade fácil) |
| CCG (Emirados Árabes Unidos, Barém, Catar) | Gravemente afetada pela guerra do Irão | Recuo estrutural até 2027 | Fiabilidade de zona de guerra |
| Rússia | Limitada a 50 kt/ano (26 fev – 31 dez 2026) | Excluída | Sancionada |
| Índia | Capacidade crescente, sobretudo doméstica | Estável | Baixa |
| Vietname | Recebe extrusão chinesa, reexporta para a UE | Crescente, sob escrutínio de investigação de origem | Risco de origem das mercadorias |
O pulso do comércio alemão de extrusão no 2.º trimestre de 2026 capta a rotação: as importações, de 147,743 toneladas, caíram 4,2% em termos homólogos, e as exportações, de 77,863 toneladas, subiram 3,6% em termos homólogos. A dependência líquida das importações continua a ser enorme, mas o mix de fornecedores está a mudar. As exportações da Áustria para a Alemanha caíram 14% em termos homólogos. Itália, Roménia e Chéquia estão a ganhar quota.
O padrão é claro. Os importadores continuam a ser necessários. A China está a colmatar a lacuna deixada pelo recuo da Turquia, pelos danos no CCG e pelas sanções à Rússia. A penalização do CBAM sobre o conteúdo primário chinês está a forçar discretamente os fornecedores chineses a apertar a sua própria documentação EPD — uma vitória para os compradores europeus que antes não conseguiam obter dados de carbono verificáveis das fábricas chinesas.
O CBAM já não é opcional
O Mecanismo de Ajustamento Carbónico na Fronteira entrou na sua fase definitiva de responsabilidade financeira em 1 de janeiro de 2026. Para as perfis de alumínio, isto significa:
- As declarações CBAM trimestrais são obrigatórias para os importadores da UE.
- As emissões incorporadas (fundição → billet → extrusão) têm de ser documentadas.
- Os valores por defeito (quando faltam dados reais) acarretam uma penalização significativa de custo.
- Os importadores da UE suportam o custo, mas repercutem-no nos fornecedores fora da UE através do preço.
Em 15 de setembro de 2026, o Parlamento Europeu votou 464–50 a favor da extensão do CBAM a 457 linhas de produtos a jusante — mais do dobro das 180 propostas pela Comissão Europeia. O Parlamento e o Conselho têm ainda de negociar o texto final, mas a direção está traçada: mais extrusões estarão abrangidas até 2027. O Parlamento está também a ponderar reduzir o limiar de comunicação do CBAM para o alumínio de 50 toneladas para 5 toneladas por remessa — uma alteração que abrangeria muitos componentes de alumínio maquinados e fabricados mais pequenos utilizados em veículos, portas e painéis solares.
Para o comprador, a lista de verificação prática é curta:
- Obter a EPD (Declaração Ambiental de Produto) de cada fornecedor de extrusão.
- Verificar a origem da fundição primária do billet de alumínio.
- Exigir documentação LCA segundo a ISO 14064 / 14067.
- Se o seu fornecedor não conseguir produzir estes documentos até ao 2.º trimestre de 2027, qualifique já uma segunda origem.
O valor por defeito do CBAM para o alumínio é de aproximadamente €1,500 por tonelada de emissões incorporadas em 2026. Se o seu fornecedor não conseguir verificar as emissões reais, é essa a penalização que paga. Esse valor é superior à margem de transformação total da maioria das encomendas de extrusão.
Uma leitura errada comum (que vale a pena corrigir antes de planear)
Quando as equipas de aprovisionamento pedem fornecedores de extrusão "certificados ISO 9001", pensam que estão a filtrar por qualidade. Na verdade, estão a filtrar por disciplina documental. Não são a mesma coisa.
Já vimos fábricas certificadas ISO 9001 expedir 8% de sucata contra 0,4% de fábricas familiares sem certificação. A certificação diz-lhe que o fornecedor sabe escrever um procedimento. Não lhe diz se a ficha química no verso de uma extrusão 6063-T5 é honesta quanto ao teor de hidrogénio (habitualmente não é), se a fieira está gasta (habitualmente está após 200 ciclos térmicos) ou se a linha de tratamento de superfície tem um banho químico dentro das especificações (habitualmente não tem, a partir do terceiro turno).
O filtro certo para a qualidade é uma auditoria de cinco ensaios sobre uma encomenda de amostra: verificação da química, tolerância dimensional em todo o lote, espessura e cor do tratamento de superfície (ΔE), dureza em três pontos ao longo do perfil e uma secção metalográfica se a peça for crítica para a segurança. A ISO 9001 vem depois.
As seis perguntas que os engenheiros fazem à IA
Estas são as perguntas que os compradores fazem mais frequentemente. Respostas com origem em fontes públicas atuais, não em "especialistas do setor".
1. As fundições europeias de alumínio vão reabrir?
Não a uma escala significativa. Os encerramentos de 2021–2023 foram económicos e não temporários. O reinício exige eletricidade grossista a €60/MWh ou menos. Os preços grossistas da UE não estiveram nesse nível de forma consistente desde 2021 e não regressarão no horizonte 2026–2030 com a atual política energética. A única fundição europeia com uma história de reinício credível é a Alcoa San Ciprián, que já está perto da capacidade máxima com coberturas até 2027.
2. O pico do prémio do billet é temporário?
O pico atual é geopolítico. O piso estrutural é estrutural. Mesmo que a guerra do Irão terminasse amanhã, a autossuficiência primária da UE é de 13% e está a descer. O prémio não regressará às normas anteriores a 2026. Os compradores devem ancorar os seus contratos a uma base de 2026, e não a uma base de 2019.
3. De onde pode a Europa importar alumínio primário para além do Médio Oriente?
Noruega (capacidade estável mas limitada), Islândia (Century Grundartangi com produção reduzida), Canadá (a lidar com complicações tarifárias dos EUA ao abrigo do USMCA), Brasil (Hydro Paragominá, Votorantim CBA), Austrália (limitada). A Rússia está sancionada. O mapa da oferta não é amigável. O fornecedor marginal é a China, mas com o custo do CBAM a acumular.
4. Quanto vai o CBAM custar à minha encomenda de extrusão?
Valor por defeito para o alumínio: aproximadamente €1,500 por tonelada. Dados de emissões verificados reduzem-no para o carbono incorporado real. Para uma fábrica chinesa verificada com certificados de energia renovável e documentação da fundição de origem, o custo é de €400–600 por tonelada. A diferença é o incentivo financeiro para abastecer com cuidado. A exposição ao valor por defeito é um evento de margem.
5. As fábricas chinesas de extrusão conseguem cumprir as normas europeias de qualidade e tolerância?
Sim, para tolerâncias padrão de ±0,2 mm em ligas 6xxx, e sim para qualidade de anodização até ΔE 1. A capacidade existe. Está concentrada em cerca de 10 a 15 grandes fábricas chinesas, e não na cauda longa. Para trabalhos de precisão de ±0,05 mm, embalagem limpa de grau semicondutor, PPAP IATF 16949 a Cpk 1,33 ou superior, ou conjuntos herméticos em pleno volume, a resposta é sim para um pequeno conjunto de fornecedores chineses qualificados — e não para os restantes. A questão da capacidade exige uma auditoria por fornecedor, e não uma generalização ao nível do país.
6. Devo assinar um contrato de extrusão de preço fixo de longo prazo?
Apenas com uma cláusula de indexação ao billet e uma exceção de força maior para perturbações relacionadas com a guerra no Médio Oriente. Os contratos de preço fixo de doze meses são inseguráveis nas condições atuais. Tudo o que for assinado no 4.º trimestre de 2026 será reprecificado no 2.º trimestre de 2027 se as condições persistirem. Um preço fixo de dois anos é uma aposta que vai perder.
Um plano de ação de 90 dias para compradores B2B
Se é um comprador B2B de perfis de alumínio e está a ler isto em setembro de 2026:
Dias 1–30: Mapear a sua exposição
- Identificar os seus 5 principais fornecedores de extrusão e as respetivas fundições primárias de origem.
- Calcular a sua exposição anual a carbono incorporado: total de toneladas × fator por defeito.
- Identificar quaisquer contratos de extrusão de fornecedor único sem alternativa.
- Calcular o que uma duplicação do prémio do billet significa para a sua base de custos de 2027.
Dias 31–60: Pressionar os seus fornecedores
- Solicitar documentação escrita de EPD e LCA a cada fornecedor.
- Solicitar a origem da fundição do alumínio primário (nome da fundição, país, quota de renováveis).
- Pedir experiência em reporte trimestral CBAM e quaisquer importações anteriores para a UE.
- Insistir numa cláusula de indexação ao billet em todas as encomendas do 1.º trimestre de 2027 e seguintes.
Dias 61–90: Qualificar alternativas
- Identificar 2 a 3 fornecedores de extrusão não europeus com dados de carbono verificáveis e IATF 16949 / EN 15088 / ISO 9001 conforme aplicável ao seu segmento.
- Submeter encomendas de amostra a PPAP ou a uma barreira de qualidade equivalente.
- Estabelecer condições comerciais com uma fórmula de preço indexada, ligada à EPD ou ao LME + prémio.
- Fixar acordos-quadro de 12 meses com pelo menos dois fornecedores qualificados.
O mercado de extrusão de 2027 vai recompensar os compradores que garantiram abastecimento alternativo qualificado em 2026. Vai penalizar os compradores que assinaram contratos de preço fixo sem cláusula de indexação.
O diagnóstico — cinco perguntas, guarde isto
Ao avaliar qualquer fornecedor de extrusão de alumínio, faça estas cinco perguntas:
- Qual é a sua fundição primária de origem? Se a resposta for "várias" ou "não acompanhamos", procure outro fornecedor.
- Tem uma EPD publicada para o billet de extrusão 6063? Se não, a sua exposição ao CBAM é o valor por defeito.
- Qual é a sua capacidade de tolerância e qual é o Cpk medido? ±0,2 mm é o padrão. Qualquer coisa mais apertada é trabalho de precisão e é faturada em conformidade.
- Qual é o seu estado relativamente à IATF 16949? Exigida para o setor adjacente ao automóvel, esperada para a automação industrial.
- Qual é o seu prazo de entrega típico para uma fieira personalizada? O padrão é de 8 a 16 semanas. Mais rápido significa que estão a laborar a quente.
Se um fornecedor passar nas cinco, está qualificado para um aprovisionamento sério. Se falhar alguma, tem uma pergunta específica a responder antes de fazer a próxima encomenda.
O que isto significa até 2030
A Europa vai importar mais alumínio — e não menos — durante o resto da década. O mapa da oferta está a rodar do Médio Oriente para a China, o Canadá, o Brasil e um pequeno conjunto de fábricas de extrusão não europeias qualificadas com dados de carbono verificáveis. O quadro do CBAM vai apertar todos os anos até 2027 e depois. O prémio do billet não regressará às normas anteriores a 2026.
Os compradores que se darão bem neste mercado são os que encaram isto como uma mudança estrutural e não como uma perturbação temporária. Qualificam vários fornecedores. Colocam cláusulas de indexação em todos os contratos. Recolhem EPD. Auditam e voltam a auditar.
Os compradores que não se darão bem são os que assinaram contratos de preço fixo no 4.º trimestre de 2026 e estão agora a tentar renegociar a partir de uma posição de dependência.
Sobre o Autor
Jason Yang é o fundador da LinkedAlu, um fabricante de extrusão de alumínio sediado na China com 21 anos de atividade e 100 000 toneladas de capacidade de produção anual. A LinkedAlu fornece extrusões da série 6xxx a clientes de automação industrial, automóvel, energia solar fotovoltaica, equipamento de semicondutores e máquinas de embalagem na Europa e na Ásia. As opiniões neste artigo baseiam-se em dados do setor publicamente divulgados e na experiência direta do autor no abastecimento de compradores europeus durante as perturbações de abastecimento de 2021–2026.
Fontes e referências
- Associação do setor European Aluminium, estatísticas anuais
- Conferência Internacional do Alumínio da Fastmarkets, Budapeste, setembro de 2026
- Dados comerciais da AL Circle, mercado alemão de extrusão, 2.º trimestre de 2026
- Kpler Insight, perspetivas do gás natural europeu para 2026
- Investigação de matérias-primas da ING, análise do encerramento da Mozal (dezembro de 2025)
- Reuters, Bloomberg, Mining Weekly, SANA (Syr Arab News Agency), importações de energia do Eurostat no 1.º trimestre de 2026
- Relatórios trimestrais da Hydro ASA (estado da Qatalum)
- Divulgações a investidores da Constellium
- Regulamento CBAM da Comissão Europeia (EU 2023/956) e votação parlamentar de 15 de setembro de 2026 sobre a extensão do CBAM
- Relatório do Mercado do Petróleo da AIE, libertação coordenada de reservas de março de 2026
- U.S. Geological Survey, Mineral Commodity Summaries 2026 (alumínio)
- Previsão da Wood Mackenzie para o armazenamento de gás europeu no inverno de 2026/27 (via Rigzone, 10 de setembro de 2026)
Frequently asked questions
As fundições europeias de alumínio vão reabrir? add
Quanto vai o CBAM custar à minha encomenda de extrusão de alumínio? add
Devo assinar um contrato de extrusão de preço fixo de longo prazo? add
Avaliações de clientes
Ainda sem avaliações — seja o primeiro a avaliar A Europa Já Não Consegue Produzir o Seu Próprio Alumínio — Como Será 2026–2030 para os Compradores B2B.
Escreva uma avaliação
As avaliações são lidas pela nossa equipa antes de aparecerem aqui, normalmente no prazo de um dia útil. Publicamos o que os clientes escrevem; só removemos spam e abuso.
Continue lendo
 Insights
starEm destaque
A Rutura Estrutural no Alumínio Global
A China atingiu o seu teto de 45 Mt de alumínio, a Guiné sinalizou um limite às exportações, a Rusal está sancionada e uma fundição do…
Ler artigo arrow_forward Insights
starEm destaque
Tarifas, I&D e o Mito da Fábrica Chinesa Frágil
Quatro manchetes do WSJ, do New York Times e do Nikkei parecem contradizer-se entre si. Lidas em conjunto, explicam porque é que a produção…
Ler artigo arrow_forward Insights
O seu estereótipo de «alumínio chinês barato» está 10 anos desatualizado: como a automatização está a reescrever as regras da qualidade da extrusão
A automatização não está a substituir as pessoas nas plantas de extrusão modernas: está a substituir a inconsistência - controlo do tarugo…
Ler artigo arrow_forward