
Tarifas, I&D e o Mito da Fábrica Chinesa Frágil
Quatro manchetes do WSJ, do New York Times e do Nikkei parecem contradizer-se entre si. Lidas em conjunto, explicam porque é que a produção está a regressar à China e porque é que a I&D financiada pelas empresas importa mais aos compradores do que os subsídios.
Quatro Manchetes, Uma Semana, Histórias Aparentemente Contraditórias
Quatro histórias de três das publicações de negócios mais influentes do mundo chegaram na mesma semana e, lidas separadamente, parecem contradizer-se entre si. The Wall Street Journal noticiou que a economia chinesa tem falhas. The New York Times noticiou que as empresas estão a transferir a produção de volta para a China. Nikkei noticiou que a China lidera agora o mundo em despesa empresarial em I&D. The Wall Street Journal noticiou também que o setor tecnológico chinês está a avançar a toda a velocidade.
Lidas em conjunto, contam uma história muito mais interessante - e, para quem compre a fabricantes chineses, lhes venda ou com eles compita, essa história importa mais do que qualquer manchete isolada.
A Economia a Duas Velocidades
O The Wall Street Journal enquadra a China como uma economia a duas velocidades. Uma velocidade é a indústria de alta tecnologia: veículos elétricos, baterias, equipamento solar, automação industrial e hardware relacionado com IA. Estes setores estão a expandir-se depressa, a ganhar quota de mercado global e a impulsionar o crescimento das exportações. A outra velocidade é a interna: mercados imobiliários em dificuldades, confiança dos consumidores fraca, dívida das autarquias locais por resolver.
Esse enquadramento é justo, e qualquer análise honesta tem de o reconhecer. O que recebe menos atenção é o que realmente impulsiona o motor de alta tecnologia. Não funciona apenas com subsídios estatais. Funciona com algo mais profundo.
O Número de I&D Que Ninguém Esperava
A Nikkei noticiou que a despesa da China em I&D atingiu $615 mil milhões, assumindo a liderança mundial. O número é impressionante, mas o detalhe crítico é a fonte de financiamento: a parte dominante vem de empresas comerciais - empresas que reinvestem as suas próprias receitas em investigação e desenvolvimento - e não de subvenções estatais.
Porque É Que a I&D Financiada pelas Empresas Muda o Panorama Competitivo
Um programa de I&D financiado pelo Estado é uma decisão política. A I&D financiada pelas empresas é um comportamento de sobrevivência. Significa que milhares de fabricantes apostam independentemente o seu próprio capital em que melhores processos, tolerâncias mais apertadas e acabamentos superficiais superiores conquistarão quota de mercado global. Um comprador não está então a competir contra um subsídio. Está a lidar com um fornecedor que reinveste o lucro para melhorar a cada trimestre.
Tarifas Versus Densidade do Ecossistema: Porque É Que a Produção Regressa
O The New York Times noticiou uma tendência que contraria a narrativa política dominante: várias empresas multinacionais que retiraram a produção da China para evitar tarifas estão agora a trazê-la de volta. A lógica não é sentimental. É aritmética. As tarifas acrescentaram custos diretos, mas as alternativas introduziram custos ocultos:
- Redes de fornecedores locais fragmentadas.
- Prazos de entrega prolongados para ferramentas e componentes de liga especializados.
- Desafios de consistência de qualidade em vários locais.
- Elevados custos indiretos de gerir produção em várias jurisdições.
Quando as equipas de compras calcularam o verdadeiro custo total de propriedade - incluindo taxas de desperdício, fiabilidade dos prazos de entrega e apoio de engenharia - a China saía frequentemente na frente, mesmo com as tarifas aplicadas. Uma tarifa é um imposto explícito. Uma cadeia de abastecimento fragmentada é um imposto implícito pago em tempo, defeitos e perda de foco da gestão.
Como a Precisão de Alta Tecnologia Transborda para os Produtos do Dia a Dia
O segundo artigo do The Wall Street Journal trata o progresso tecnológico e a saúde económica mais ampla como vias separadas. Na indústria transformadora partilham exatamente a mesma via. As fábricas avançadas que produzem invólucros de baterias para VE e infraestrutura solar dependem do mesmo ecossistema central que extrusa caixilhos arquitetónicos, carcaças maquinadas por CNC e dissipadores de calor.
O conhecimento de processos difunde-se depressa entre setores. Uma oficina de maquinação que dominou tolerâncias de 5 mícrones em componentes automóveis aplica a mesma disciplina a perfis industriais padrão. Uma fábrica de extrusão que desenvolveu perfis estruturais de parede fina para estruturas solares transfere essa metalurgia para sistemas de janelas comerciais. A capacidade não está dividida em silos por categoria de produto; é um hábito de toda a fábrica.
O Que Isto Significa para os Compradores Globais
Na Linkedalu extrudimos perfis de alumínio e maquinamo-los em componentes acabados para clientes dos setores solar, de automação industrial, automóvel e arquitetónico, operando diretamente dentro desse ecossistema competitivo. Na prática, isso traduz-se em três fatores operacionais.
- I&D prática. Não uma rubrica teórica: o redesenho de ferramentas que eliminou marcas de vibração num perfil à medida, o aperfeiçoamento de processo que manteve tolerâncias mais apertadas numa calha de fixação solar, o ensaio de aço para matrizes que prolongou a vida útil das ferramentas em 40%. Estas melhorias são financiadas pela margem interna porque a próxima encomenda exigirá maior precisão.
- Consolidação da cadeia de abastecimento. As tarifas mudaram a aritmética, mas não os fundamentos da densidade industrial. Os clientes que tentaram o abastecimento em vários países regressaram frequentemente, porque gerir um único fornecedor integrado que mantém tolerâncias de maquinação de mais ou menos 0,1 mm é muito mais eficiente do que coordenar três fornecedores em três países.
- Sobrevivência através da capacidade. As fábricas chinesas que sobreviveram à fricção comercial não sobreviveram por serem as mais baratas. Sobreviveram graças a melhores tolerâncias, acabamentos de anodização e pintura a pó superiores, relatórios completos de inspeção CMM e apoio de engenharia em inglês com resposta rápida.
A Realidade Concreta
A indústria chinesa não é um monólito. As capacidades variam muito, e os ajustamentos estruturais no imobiliário e na dívida local levarão anos a resolver. Mas a história da cadeia de abastecimento global não depende do mercado imobiliário interno. Depende de as fábricas conseguirem entregar consistentemente produtos de alta precisão que as indústrias globais exigem.
Os fabricantes que ainda investem, melhoram e expedem não são operações frágeis apoiadas em subsídios. São organizações enxutas e capazes que aprenderam a competir pela qualidade de engenharia, pelo controlo de processos e pela eficiência do custo total. Uma linha de tarifa numa folha de cálculo não mede nada disso.
Avaliações de clientes
Ainda sem avaliações — seja o primeiro a avaliar Tarifas, I&D e o Mito da Fábrica Chinesa Frágil.
Escreva uma avaliação
As avaliações são lidas pela nossa equipa antes de aparecerem aqui, normalmente no prazo de um dia útil. Publicamos o que os clientes escrevem; só removemos spam e abuso.
Continue lendo
 Insights
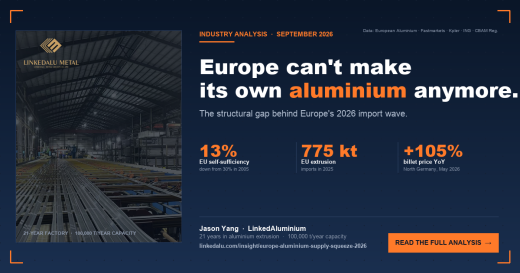
A Europa Já Não Consegue Produzir o Seu Próprio Alumínio — Como Será 2026–2030 para os Compradores B2B
A autossuficiência europeia de alumínio primário caiu abaixo de 13%, o conflito no Médio Oriente retirou 2,3 Mt de oferta e o prémio do…
Ler artigo arrow_forward Insights
starEm destaque
A Rutura Estrutural no Alumínio Global
A China atingiu o seu teto de 45 Mt de alumínio, a Guiné sinalizou um limite às exportações, a Rusal está sancionada e uma fundição do…
Ler artigo arrow_forward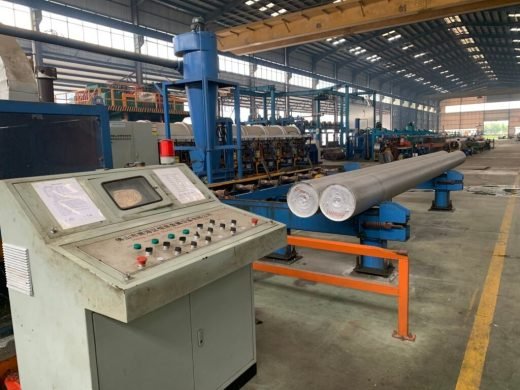 Insights
O seu estereótipo de «alumínio chinês barato» está 10 anos desatualizado: como a automatização está a reescrever as regras da qualidade da extrusão
A automatização não está a substituir as pessoas nas plantas de extrusão modernas: está a substituir a inconsistência - controlo do tarugo…
Ler artigo arrow_forward