
La rupture structurelle de l'aluminium mondial
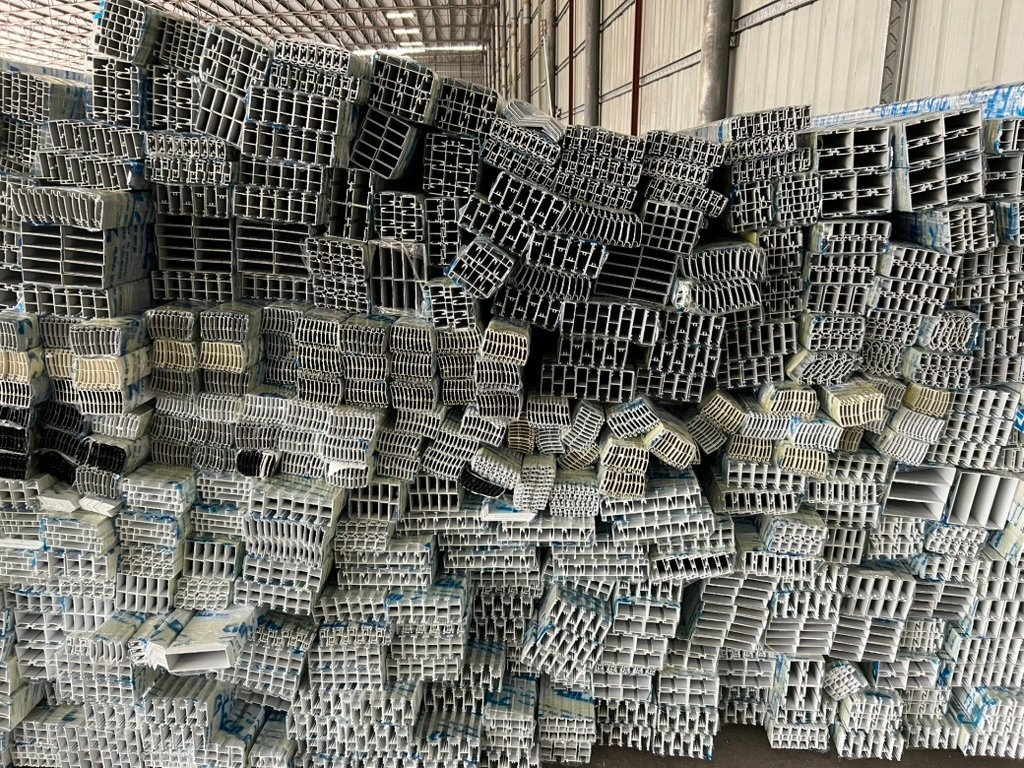
La Chine a atteint son plafond aluminium de 45 Mt, la Guinée a signalé un plafond d'exportation, Rusal est sous sanctions et une fonderie du Golfe a réduit sa production en février 2026. La demande des VE, du solaire et de la substitution du cuivre ne cesse d'augmenter. L'écart structurel est désormais ouvert en temps réel.
L'hypothèse qui a fait tourner le marché mondial de l'aluminium pendant vingt ans
Pendant deux décennies, le marché mondial de l'aluminium a fonctionné sur une hypothèse discrète : quand la demande augmentait, la Chine ajoutait de la capacité. Cette hypothèse a disparu. La production d'aluminium primaire de la Chine a effectivement atteint son plafond réglementaire de 45 millions de tonnes, un plafond introduit en 2017 pour maîtriser l'intensité carbone intérieure, et la production de 2025 a tourné autour de 44,9 millions de tonnes. Il ne reste plus de marge pour un approvisionnement incrémental du plus grand producteur mondial. Ce qui demeure, c'est un marché où l'écart entre la croissance structurelle de l'offre et celle de la demande n'est plus une prévision. Il est ouvert en temps réel.
Cela compte pour quiconque achète, spécifie ou usine de l'aluminium. Cela déplace le plancher de prix, allonge la discussion sur les délais et modifie la posture de négociation de chaque demande d'extrusion. La rupture structurelle a quatre causes du côté de l'offre et trois moteurs du côté de la demande, et ils s'activent tous simultanément.
Quatre contraintes d'offre qui s'activent en même temps
- Le plafond de capacité de la Chine. Le plafond de 45 millions de tonnes a été introduit en 2017 pour maîtriser l'intensité carbone intérieure. Avec une production 2025 d'environ 44,9 millions de tonnes, le plus grand producteur mondial n'a plus de marge pour répondre à un appel de la demande.
- Le signal de plafond d'exportation de la Guinée. La Guinée est le fournisseur amont qui alimente la plupart des raffineries d'alumine de Chine, et elle signale désormais un plafond d'exportation qui lui est propre - une seconde contrainte, en amont, sur la même chaîne d'approvisionnement.
- Les sanctions contre Rusal. Rusal représente environ 6 % de l'offre mondiale et a été progressivement coupé du transport maritime occidental et de l'approvisionnement en alumine par des sanctions successives de l'UE et des États-Unis.
- La réduction de production du Golfe en février 2026. La plus grande fonderie monosite du Golfe a réduit sa production en février 2026 après que les infrastructures énergétiques régionales ont été touchées.
Lues séparément, chacune de ces contraintes est une perturbation. Lues ensemble, elles décrivent un système d'offre auquel il ne reste plus aucun amortisseur. Il n'existe pas de grande flotte de fonderies à l'arrêt prête à être mise en marche, ni de juridiction unique capable de remplacer ce qui est retiré.
La demande accélère sur trois fronts à la fois
La demande n'attend pas que l'offre rattrape son retard. Elle accélère sur trois fronts à la fois : les véhicules électriques, l'énergie solaire et la substitution structurelle du cuivre par l'aluminium dans les câbles électriques, les jeux de barres et les échangeurs thermiques de CVC.
L'ampleur du besoin est documentée. L'AIE estime que la neutralité carbone d'ici 2050 nécessite une augmentation de 40 % de la production d'aluminium primaire par rapport aux niveaux actuels. CRU prévoit une demande mondiale passant de 86,2 millions de tonnes en 2020 à environ 119,5 millions de tonnes d'ici 2030. Confrontez ces chiffres à une base d'offre au mieux stationnaire, et la direction à prendre n'a rien d'ambigu.
La substitution du cuivre dans le câblage des véhicules
L'histoire de la substitution mérite d'être isolée, car c'est la moins intuitive et la plus quantifiable. Le taux de teneur en aluminium des faisceaux basse tension des VE chinois a atteint 68 % en 2025, selon les données du China Electric Power Research Institute. Les connecteurs haute tension et les jeux de barres de batteries sont programmés pour une adoption à visée de production d'ici fin 2026, avec des économies de cuivre d'environ 10 kg par véhicule.
Sur une base de production mondiale d'environ 30 millions de VE par an, des économies de cuivre de l'ordre de quelques kilogrammes par véhicule se traduisent par des centaines de milliers de tonnes de demande additionnelle d'aluminium - une demande que la chaîne d'approvisionnement amont, contrainte, doit désormais trouver le moyen de servir.
Ce que la rupture structurelle change pour les acheteurs
| Contrainte | Ce que cela change pour les acheteurs en extrusion |
|---|---|
| Le plafond de 45 Mt de la Chine | Aucune libération de capacité pour refroidir une flambée des prix. Les fenêtres de validité des devis se raccourcissent et les planchers de prix montent. |
| Le signal de plafond d'exportation de la Guinée | Le risque sur l'approvisionnement en alumine se répercute directement sur la disponibilité des billettes. |
| Les sanctions contre Rusal | La diversité des origines et la traçabilité passent d'un détail de conformité à une question d'approvisionnement. |
| La réduction de production du Golfe | Le risque de concentration sur un site unique est désormais une hypothèse de planification bien réelle plutôt que théorique. |
| VE, solaire et substitution du cuivre | La demande d'alliages et de profilés concurrence les applications à forte valeur pour la même billette. |
Comment les équipes d'achat devraient réagir
- Traitez le plancher de prix comme structurel, non cyclique. Une planification qui suppose un retour à l'ancienne fourchette ne fait que reporter le problème.
- Raccourcissez la boucle entre devis et commande. Une période de validité longue classique est un risque que le fournisseur porte désormais, et il le facture en conséquence.
- Figez l'alliage et l'état métallurgique tôt. Confirmez dès le départ les exigences 6063-T5, 6061-T6 ou 6005A-T6 afin que l'outillage et l'approvisionnement en billettes partent de la bonne hypothèse.
- Concevez pour l'efficacité matière. Réexaminez l'épaisseur de paroi et la géométrie de section avec l'extrudeur plutôt que d'accepter un design hérité qui n'a jamais été optimisé pour le coût actuel du métal.
- Diversifiez les origines sans fragmenter la qualité. Multiplier les sources de billettes est judicieux ; multiplier les normes de finition ne l'est pas.
L'essentiel
La rupture structurelle n'est pas un événement de marché qui se résoudra de lui-même au prochain trimestre. C'est le point où deux décennies d'offre élastique ont cessé de l'être. Les acheteurs qui planifient autour de cette réalité - avec des fourchettes de prix réalistes, des cycles de devis plus courts et des profilés mieux conçus - dépenseront moins d'énergie à absorber la volatilité que les acheteurs qui attendent encore le retour de l'ancien marché.
Avis clients
Aucun avis pour le moment — soyez le premier à en donner un La rupture structurelle de l'aluminium mondial.
Rédiger un avis
Les avis sont lus par notre équipe avant leur publication, généralement sous un jour ouvré. Nous publions ce qu'écrivent les clients ; nous ne supprimons que le spam et les abus.
Continuer la lecture
 Insights
L'Europe ne peut plus produire son propre aluminium — à quoi ressemblent les années 2026–2030 pour les acheteurs B2B
L'autosuffisance de l'Europe en aluminium primaire est tombée sous 13 %, le conflit au Moyen-Orient a supprimé 2,3 Mt d'offre, et la prime…
Lire l'article arrow_forward Insights
starEn vedette
Droits de douane, R&D et le mythe de l'usine chinoise fragile
Quatre titres du WSJ, du New York Times et de Nikkei semblent se contredire. Lus ensemble, ils expliquent pourquoi la production revient en…
Lire l'article arrow_forward Insights
Votre stéréotype de « l'aluminium chinois bon marché » a 10 ans de retard : comment l'automatisation réécrit les règles de la qualité d'extrusion
L'automatisation ne remplace pas les personnes dans les usines d'extrusion modernes, elle remplace l'inconstance : un contrôle des…
Lire l'article arrow_forward