
La nouvelle géographie de l'aluminium : quatre événements de juillet 2026 qui viennent de redessiner la carte
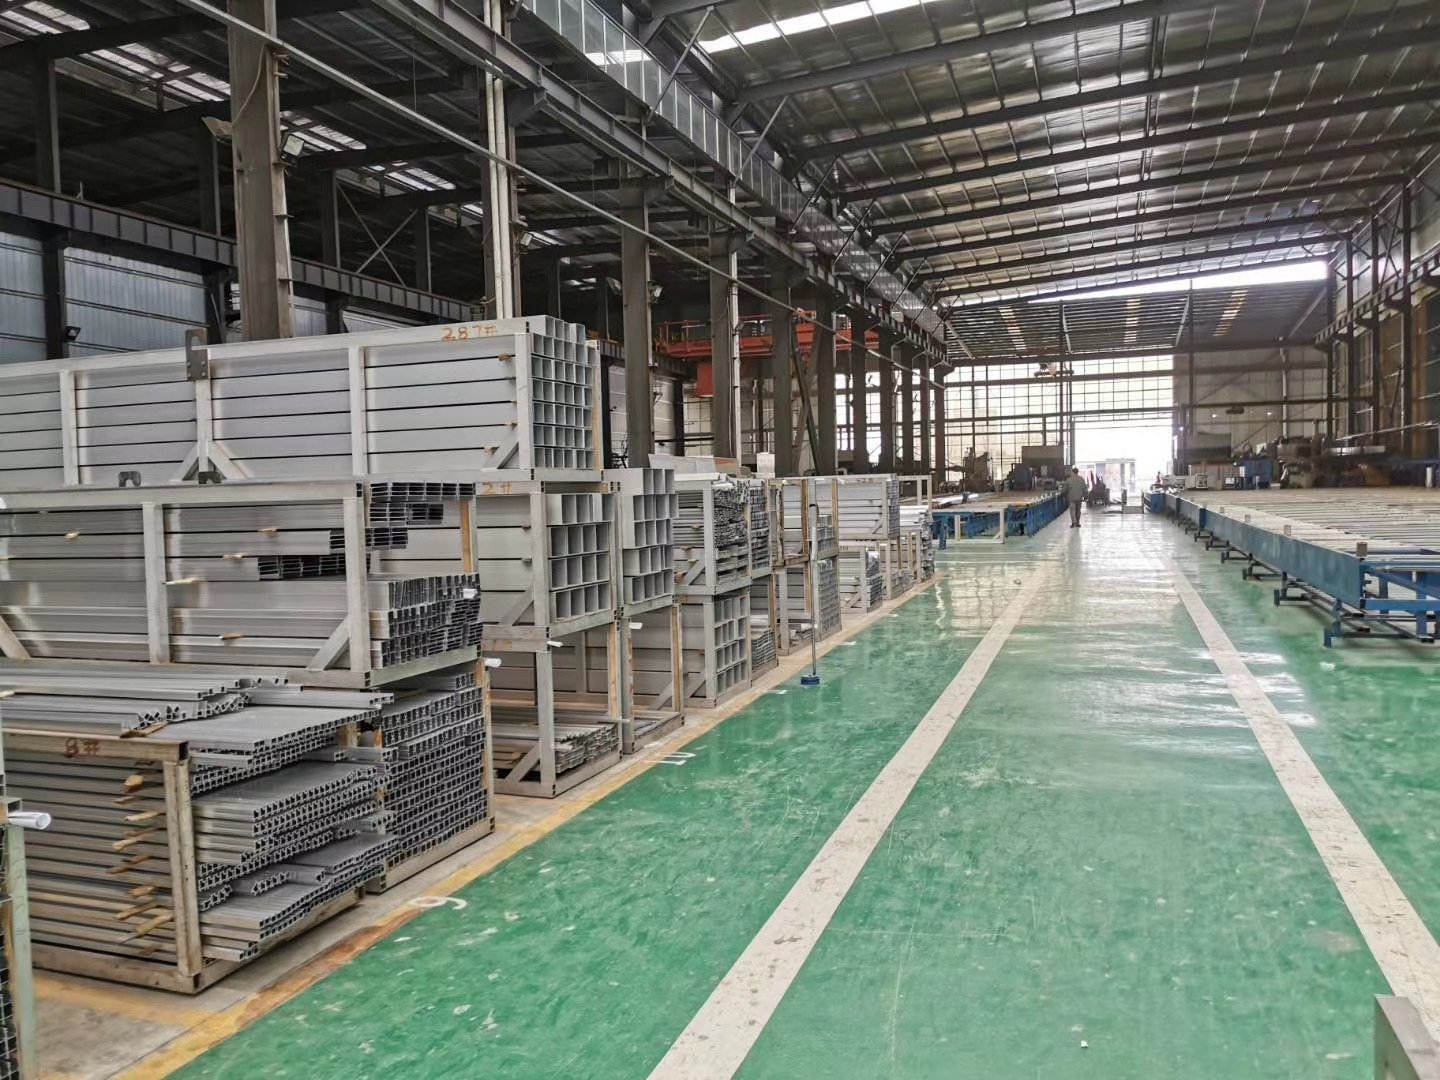
En dix jours de juillet 2026, Alcoa a accepté d'acheter l'activité aluminium de South32 pour 5,6 milliards de dollars, EGA et la Colombie ont planifié la première fonderie d'Amérique du Sud, l'Égypte a fait avancer un projet de 900 millions de dollars et le Mozambique est resté à l'arrêt. Une seule histoire, pas quatre.
Quatre événements qui se lisent comme une seule histoire
Dans les dix premiers jours de juillet 2026, quatre choses se sont produites qui - lues séparément - ressemblent à de l'actualité industrielle ordinaire. Une acquisition d'entreprise. L'annonce d'un projet soutenu par l'État. La fermeture d'une usine. Une étude de faisabilité. Lues ensemble, ce ne sont pas du tout des événements distincts. Elles forment une seule histoire : d'où viendra l'aluminium au cours de la prochaine décennie, qui le contrôlera et combien il coûtera.
1er juillet : Alcoa rachète l'activité aluminium de South32 pour 5,6 milliards de dollars
Alcoa a accepté d'acquérir l'essentiel des activités aluminium de South32 dans le cadre d'une transaction évaluée à 5,6 milliards de dollars : 3,1 milliards de dollars en numéraire, 1 milliard de dollars en actions et jusqu'à 750 millions de dollars de paiements conditionnels liés aux prix de l'aluminium jusqu'en 2030.
Ce qu'Alcoa obtient est considérable. La fonderie de Hillside en Afrique du Sud, la plus grande de l'hémisphère sud avec 718 000 tonnes de capacité annuelle. La raffinerie d'alumine de Worsley en Australie. Un ensemble d'actifs brésiliens comprenant la mine de bauxite MRN, une raffinerie d'alumine et une fonderie. La transaction devrait être finalisée d'ici juin 2027.
Ce que South32 cherche encore à vendre, c'est la fonderie Mozal au Mozambique, à l'arrêt depuis début 2026 et toujours sans acheteur.
Pourquoi la propriété compte plus que le prix affiché
La portée ne tient pas seulement au prix. Elle tient à qui a acheté. Une entreprise basée à Pittsburgh est désormais la force de contrôle derrière le plus grand actif d'aluminium primaire d'Afrique. C'est un basculement structurel de la propriété et, à terme, de la façon dont ce métal arrive sur le marché.
9 juillet : EGA et la Colombie planifient la première fonderie d'aluminium d'Amérique du Sud
Emirates Global Aluminum, l'un des plus grands producteurs mondiaux, a signé un accord avec NEO Aluminio Colombia pour développer l'usine de conversion d'aluminium vert Galtco dans le nord-ouest de la Colombie. La capacité prévue est de 540 000 tonnes par an et la source d'énergie est l'hydroélectricité. S'il se concrétise, ce serait la première fonderie d'aluminium primaire d'Amérique du Sud - un continent qui a toujours été importateur d'aluminium plutôt que producteur.
Le projet est en phase de développement, pas en construction. Mais le partenariat est réel et la logique est solide : la Colombie dispose d'une hydroélectricité abondante, d'un accès portuaire atlantique et pacifique et d'un appétit croissant pour l'investissement industriel. EGA apporte la technologie de fusion et les relations clients. Les acheteurs devraient considérer cette capacité comme un facteur de fin de décennie, et non de 2027.
Afrique : l'Égypte monte pendant que le Mozambique se tait
L'Égypte fait avancer son programme de localisation des minerais, dont un projet de 900 millions de dollars lié à Trafigura, tandis que l'arrêt de Mozal au Mozambique retire du marché un nœud d'approvisionnement établi d'Afrique australe. Les deux mouvements vont dans des directions opposées et surviennent dans la même région, ce qui explique précisément pourquoi la carte se lit aujourd'hui différemment d'il y a un an. Pour une usine d'extrusion qui achète des billettes ou des lingots, ce sont les nœuds d'approvisionnement régionaux qui réagissent le plus vite à une perturbation : ils expédient sur de courtes distances, re-cotent rapidement, et leur perte se fait sentir en semaines plutôt qu'en trimestres.
Ce que cela signifie pour les acheteurs en extrusion
| Événement | Lecture à court terme pour les acheteurs |
|---|---|
| Alcoa acquiert l'activité aluminium de South32 (5,6 milliards de dollars) | La consolidation sous un propriétaire unique change la façon dont ce métal est commercialisé et contractualisé ; attendez-vous à une réflexion de contrats d'enlèvement à plus long terme. |
| Mozal reste à l'arrêt sans acheteur | Un ancien nœud d'approvisionnement disparaît du paysage et pourrait ne pas revenir rapidement. |
| Le projet Galtco de Colombie (540 000 t/an, hydroélectricité) | Une future origine bas carbone, mais à des années de distance. Utile pour la planification de 2030, pas pour les billettes de la prochaine saison. |
| La localisation des minerais en Égypte et le projet Trafigura | Une nouvelle capacité en milieu de chaîne qui pourrait réduire la dépendance régionale aux importations au fil du temps. |
- Qualifiez plus d'une origine avant d'en avoir besoin, pour que le changement soit une décision et non une course précipitée.
- Prolongez les horizons contractuels de manière sélective là où la consolidation a changé qui est réellement votre contrepartie.
- Renforcez la traçabilité dès maintenant, car les déclarations d'origine seront auditées plus souvent à mesure que l'offre se fragmente.
- Prévoyez la volatilité des primes à mesure que le métal physique circule entre davantage de propriétaires et des relations commerciales moins nombreuses et plus vastes.
Le fil conducteur
Aucun de ces quatre événements n'a été annoncé dans le cadre d'un plan. Il s'agissait de décisions commerciales et politiques indépendantes prises en dix jours. C'est exactement ce qui justifie de les lire ensemble : ils montrent une chaîne d'approvisionnement qui se refait en temps réel, de la mine de bauxite à la raffinerie d'alumine jusqu'à la porte de la fonderie. La propriété, le coût de l'énergie, l'intensité carbone et le risque politique sont tous réévalués en même temps, et le métal qui atteindra une presse d'extrusion en 2030 proviendra d'un ensemble d'actifs matériellement différent de celui qui arrive aujourd'hui. Les acheteurs qui considèrent la carte de l'aluminium comme statique continueront d'être surpris par elle, et la surprise est l'intrant le plus coûteux de toute chaîne d'approvisionnement.
Avis clients
Pas encore d'avis — soyez le premier à en donner un La nouvelle géographie de l'aluminium : quatre événements de juillet 2026 qui viennent de redessiner la carte.
Rédiger un avis
Les avis sont lus par notre équipe avant d'être publiés ici, généralement sous un jour ouvré. Nous publions ce qu'écrivent les clients ; nous ne supprimons que le spam et les abus.
Continuer la lecture
 Insights
L'Europe ne peut plus produire son propre aluminium — à quoi ressemblent les années 2026–2030 pour les acheteurs B2B
L'autosuffisance de l'Europe en aluminium primaire est tombée sous 13 %, le conflit au Moyen-Orient a supprimé 2,3 Mt d'offre, et la prime…
Lire l'article arrow_forward Insights
starEn vedette
La rupture structurelle de l'aluminium mondial
La Chine a atteint son plafond aluminium de 45 Mt, la Guinée a signalé un plafond d'exportation, Rusal est sous sanctions et une fonderie…
Lire l'article arrow_forward Insights
starEn vedette
Droits de douane, R&D et le mythe de l'usine chinoise fragile
Quatre titres du WSJ, du New York Times et de Nikkei semblent se contredire. Lus ensemble, ils expliquent pourquoi la production revient en…
Lire l'article arrow_forward