
El "pronóstico más alcista de la historia para el aluminio" de Citi, explicado: navegar por la nueva era de escasez estructural
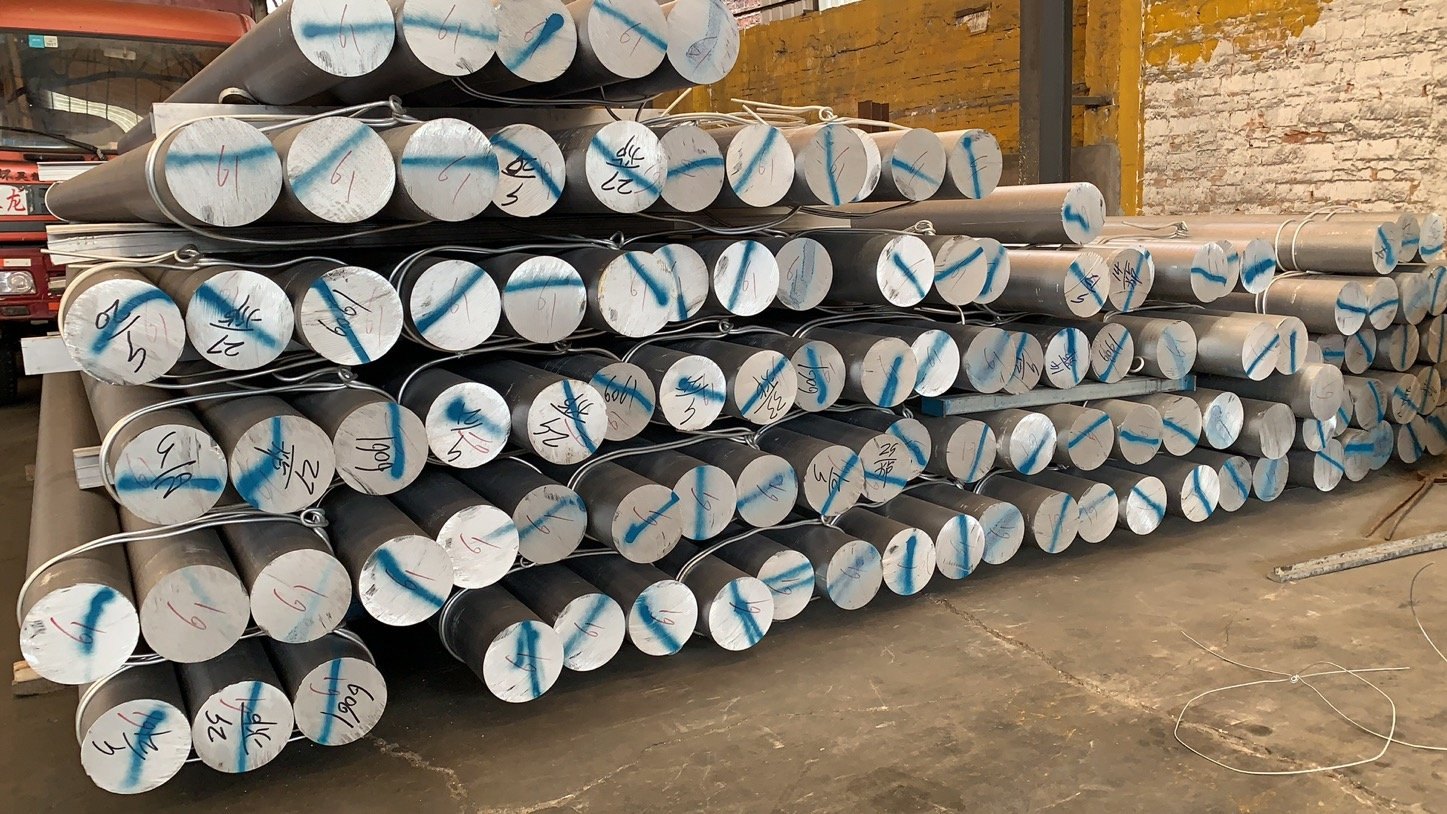
El pronóstico publicado por Citi apunta a $4,000 por tonelada de aluminio en el LME y al ciclo más alcista en más de 50 años, citando una pérdida de oferta de 3 millones de toneladas, un mínimo de inventario en 55 años y ninguna capacidad de fundición inactiva disponible.
Qué dijo realmente Citi
El grupo bancario global Citigroup declaró recientemente que el mercado del aluminio entra en su ciclo más alcista en más de 50 años. En su pronóstico publicado, Citi proyecta que los precios del aluminio en la Bolsa de Metales de Londres (London Metal Exchange, LME) subirán rápidamente hasta $4,000 por tonelada a corto plazo, con un sustancial potencial alcista adicional de cara a 2027. Tómelo como un pronóstico de los analistas de Citi y no como un hecho consolidado, pero la evidencia del lado de la oferta que lo respalda merece atención, porque es en gran medida física y no financiera.
Los tres pilares del argumento de Citi
El modelo de Citi se apoya en tres datos del lado de la oferta que, en conjunto, describen un profundo déficit estructural:
- Un corte de oferta de tres millones de toneladas. Según Citi, el conflicto geopolítico en curso en Oriente Medio ha provocado rupturas históricas en la cadena de suministro, y el mercado afronta una pérdida inmediata de más de 3 millones de toneladas de oferta mundial de aluminio, una magnitud de disrupción rara vez vista en la metalurgia moderna.
- Inventarios en un mínimo de 55 años. Las existencias registradas y con garantía del LME se han desplomado un tercio este año hasta unas 339,000 toneladas. Y lo que es crucial, las existencias en la sombra, metal no registrado almacenado fuera de bolsa, han alcanzado sus niveles más bajos desde que comenzó su seguimiento en 2020. El colchón de inventario del mercado ha desaparecido.
- Cero capacidad ociosa mundial. La capacidad de fundición inactiva en todo el mundo está casi por completo agotada. Aunque los precios se disparen, los productores no pueden simplemente poner en marcha cubas cerradas para aliviar la escasez.
Leídos en conjunto, esos tres puntos explican por qué el argumento alcista se describe como estructural y no cíclico. Una escasez cíclica se alivia reiniciando capacidad. Una escasez estructural no tiene nada que reiniciar.
La desconexión: precio de papel frente a primas físicas
A finales de mayo de 2026, el aluminio a tres meses del LME cotizaba cerca de $3,630 por tonelada. Había subido aproximadamente un 14% desde las recientes escaladas geopolíticas, pero no había superado los máximos históricos de 2022. Los analistas citados en la cobertura del sector señalan que los futuros de papel no han logrado registrar los cambios tectónicos que sacuden la cadena de suministro física.
Para los compradores B2B, la verdadera tensión parpadea en las primas físicas al contado, no en el ticker de la bolsa:
| Señal física | Lectura a finales de mayo de 2026 |
|---|---|
| Prima del LME de contado a tres meses | $80 por tonelada, la más alta desde 2007, señal de una escasez inmediata profunda |
| Primas en puertos japoneses (CIF) | Se duplicaron hasta $316 por tonelada, con las negociaciones de contrato del Q2 alcanzando un máximo de 11 años de $350 por tonelada |
| Primas de Rotterdam con derechos pagados | Subieron un 58% desde marzo de 2026 |
| Primas de tocho de aluminio en Rotterdam | Se dispararon con fuerza, reflejo de la competencia por metal semielaborado y no solo por lingote primario |
La línea del tocho es la que los extrusores notan primero. El metal primario puede adquirirse y enviarse; el tocho debe colarse con el diámetro y la aleación correctos para una prensa y una matriz específicas. Cuando las primas del tocho se disparan, la restricción se ha desplazado de la fundición a la cadena de suministro de semielaborados a la que de hecho compran las plantas de extrusión.
Qué hace la escasez estructural a los compradores de extrusión
Si la lectura de Citi es en líneas generales correcta, las consecuencias para los compradores de perfiles son prácticas y no teóricas.
- La validez de la cotización se convierte en una línea de coste. Un proveedor que mantiene un precio fijo durante una ventana larga está asumiendo un riesgo real de metal, y lo repercutirá de una u otra forma.
- La disciplina de aleación compensa. Comprar 6063-T5 cuando no se requiere una aleación de mayor coste, y confirmar de antemano el temple y la tolerancia, evita sobredimensionar el metal.
- El espesor de pared y el diseño de la sección merecen una segunda revisión. Un perfil optimizado para la década de precios anterior rara vez lo está para la actual.
- El acceso a tocho supera al acceso a lingote. Poder asegurar tocho colado, y no solo exposición al metal, es lo que mantiene una prensa en marcha.
- Horizontes de planificación más largos superan a la compra reactiva. En un mercado físico ajustado, el comprador que planifica con dos trimestres de antelación negocia desde una posición más fuerte.
Interpretar a Citi correctamente
Los pronósticos no son resultados. Las proyecciones publicadas por Citi pueden resultar demasiado alcistas, y un shock de demanda o un reinicio de capacidad más rápido de lo esperado en otro lugar cambiaría la aritmética. También conviene señalar lo que Citi no está diciendo: que el aluminio deje de estar disponible o que los compradores deban comprar en pánico. La previsión es sobre precio y tensión, no sobre ausencia de metal.
La conclusión defendible para un comprador industrial es más estrecha y más útil. El sistema de suministro tiene muy poco margen, las primas físicas cuentan una historia más dura que la curva de futuros, y los planes de compra construidos sobre supuestos de metal abundante, barato y reemplazable con rapidez son ahora los arriesgados. Planifique para el suelo y deje que el techo se cuide solo.
Opiniones de clientes
Aún no hay reseñas — sea el primero en opinar El "pronóstico más alcista de la historia para el aluminio" de Citi, explicado: navegar por la nueva era de escasez estructural.
Escriba una reseña
Nuestro equipo lee las reseñas antes de publicarlas aquí, normalmente en un día laborable. Publicamos lo que escriben los clientes; solo eliminamos el spam y los abusos.
Seguir leyendo
 Insights
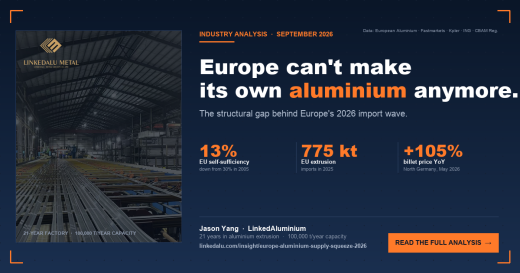
Europa ya no puede fabricar su propio aluminio: cómo será el periodo 2026–2030 para los compradores B2B
La autosuficiencia europea de aluminio primario ha caído por debajo del 13%, el conflicto de Oriente Medio ha eliminado 2.3 Mt de…
Leer artículo arrow_forward Insights
starDestacado
La ruptura estructural del aluminio mundial
China alcanzó su techo de 45 Mt de aluminio, Guinea señaló un límite a las exportaciones, Rusal está sancionada y una fundición del Golfo…
Leer artículo arrow_forward Insights
starDestacado
Aranceles, I+D y el mito de la frágil fábrica china
Cuatro titulares del WSJ, el New York Times y Nikkei parecen contradecirse entre sí. Leídos en conjunto, explican por qué la producción…
Leer artículo arrow_forward