
La « prévision la plus haussière jamais publiée sur l'aluminium » de Citi, expliquée : naviguer dans la nouvelle ère de rareté structurelle
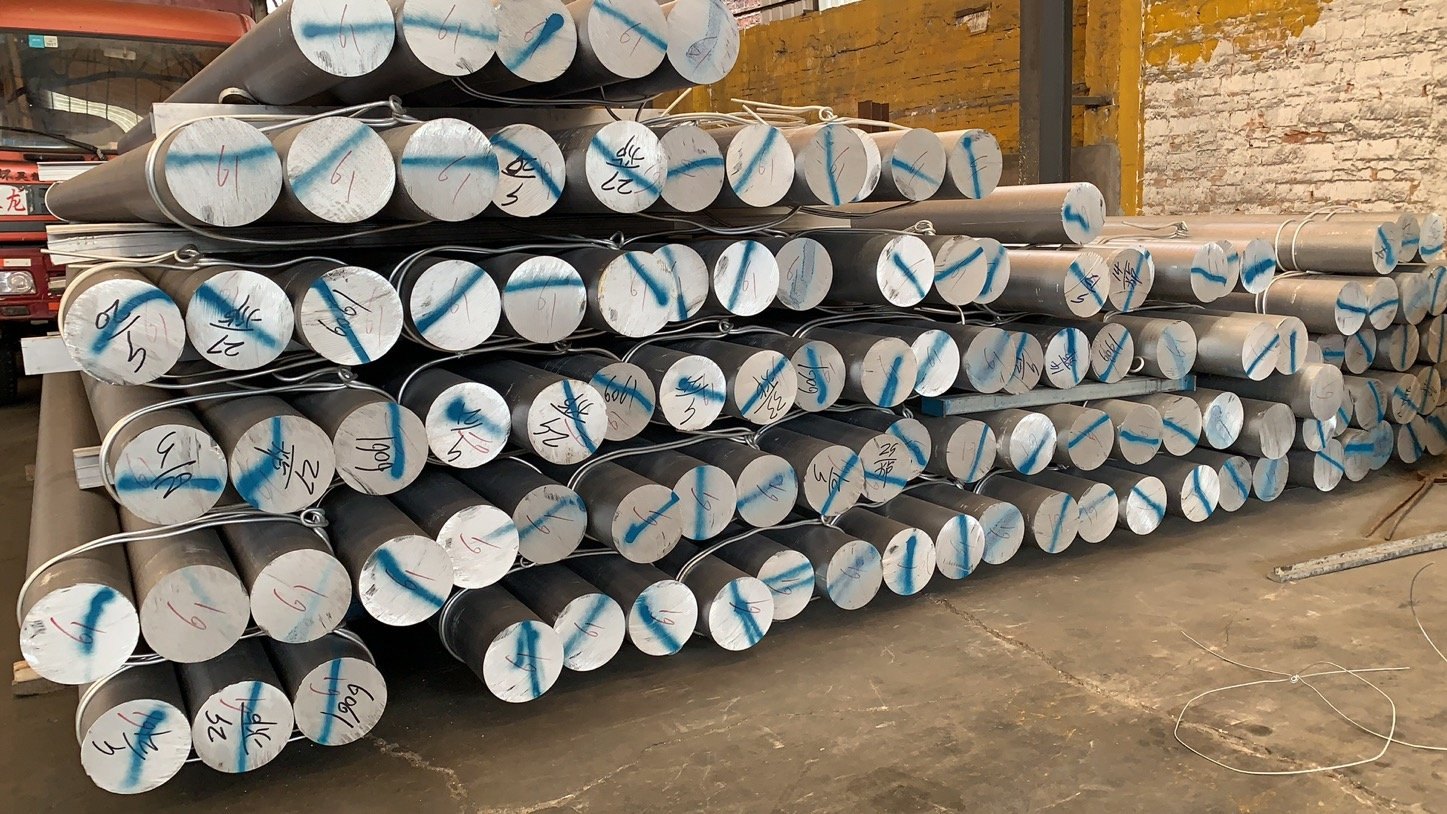
La prévision publiée de Citi pointe vers 4 000 $ par tonne d'aluminium au LME et le cycle le plus haussier en plus de 50 ans, citant une perte d'offre de 3 millions de tonnes, des stocks au plus bas depuis 55 ans et plus aucune capacité de cuve inactive.
Ce que Citi a réellement dit
Le groupe bancaire mondial Citigroup a récemment déclaré que le marché de l'aluminium entrait dans son cycle le plus haussier depuis plus de 50 ans. Dans sa prévision publiée, Citi projette que les prix de l'aluminium au London Metal Exchange grimperont rapidement jusqu'à 4 000 $ par tonne à court terme, avec une hausse supplémentaire substantielle à l'horizon 2027. Considérez cela comme une prévision des analystes de Citi, et non comme un fait établi - mais les éléments côté offre qui la sous-tendent méritent l'attention, car ils sont en grande partie physiques plutôt que financiers.
Les trois piliers de l'argumentaire de Citi
Le modèle de Citi repose sur trois données côté offre qui, ensemble, décrivent un profond déficit structurel :
- Une rupture d'offre de trois millions de tonnes. Selon Citi, le conflit géopolitique en cours au Moyen-Orient a provoqué des ruptures historiques des chaînes d'approvisionnement, et le marché fait face à une perte immédiate de plus de 3 millions de tonnes d'offre mondiale d'aluminium - une ampleur de perturbation rarement observée dans la métallurgie moderne.
- Des stocks au plus bas depuis 55 ans. Les stocks enregistrés (on-warrant) du LME ont chuté d'un tiers cette année pour atteindre environ 339 000 tonnes. Fait crucial, les stocks fantômes - du métal non enregistré stocké hors bourse - ont atteint leur plus bas niveau depuis le début du suivi en 2020. Le matelas de stocks du marché a disparu.
- Zéro capacité inactive dans le monde. La capacité de cuves mise à l'arrêt dans le monde est presque entièrement épuisée. Même lorsque les prix s'envolent, les producteurs ne peuvent pas simplement rallumer des cuves fermées pour desserrer l'étau.
Lus ensemble, ces trois points expliquent pourquoi le scénario haussier est décrit comme structurel et non cyclique. Un resserrement cyclique se résorbe en redémarrant des capacités. Un resserrement structurel n'a plus rien à redémarrer.
Le décalage : prix papier contre primes physiques
À la fin mai 2026, l'aluminium à trois mois du LME se négociait près de 3 630 $ par tonne. Il avait grimpé d'environ 14 % depuis les récentes escalades géopolitiques, sans pour autant franchir les sommets historiques de 2022. Les analystes cités dans la couverture sectorielle notent que les contrats à terme « papier » n'ont pas réussi à refléter les bouleversements tectoniques qui secouent la chaîne d'approvisionnement physique.
Pour les acheteurs B2B, la vraie tension clignote dans les primes physiques au comptant plutôt que dans le cours de la bourse :
| Signal physique | Lecture à fin mai 2026 |
|---|---|
| Prime cash-à-trois-mois du LME | 80 $ par tonne - le plus haut depuis 2007, signalant une rareté immédiate profonde |
| Primes de port japonaises (CIF) | Doublées à 316 $ par tonne, les négociations de contrats du T2 atteignant un plus haut de 11 ans à 350 $ par tonne |
| Primes Rotterdam droit acquitté | En hausse de 58 % depuis mars 2026 |
| Primes de billette d'aluminium Rotterdam | En forte hausse, reflétant la concurrence pour le métal semi-fini et non pour le seul lingot primaire |
La ligne sur la billette est celle que les extrudeurs ressentent en premier. Le métal primaire peut être sourcé et expédié ; la billette doit être coulée au bon diamètre et au bon alliage pour une presse et une filière données. Lorsque les primes de billette bondissent, la contrainte s'est déplacée de la fonderie vers la chaîne d'approvisionnement de produits semi-finis auprès de laquelle les usines d'extrusion achètent réellement.
Ce que la rareté structurelle fait aux acheteurs d'extrudés
Si la lecture de Citi est globalement juste, les conséquences pour les acheteurs de profilés sont pratiques plutôt que théoriques.
- La validité des devis devient une ligne de coût. Un fournisseur qui maintient un prix fixe pendant une longue période porte un vrai risque métal, et celui-ci sera facturé d'une manière ou d'une autre.
- La discipline sur l'alliage paie. Acheter du 6063-T5 là où un alliage plus coûteux n'est pas nécessaire, et confirmer la trempe et les tolérances dès le départ, évite de sur-spécifier le métal.
- L'épaisseur de paroi et la conception de section méritent un second regard. Un profilé optimisé pour la décennie de prix précédente est rarement optimisé pour celle-ci.
- L'accès à la billette surpasse l'accès au lingot. La capacité de sécuriser de la billette coulée, et pas seulement une exposition au métal, est ce qui maintient une presse en marche.
- Des horizons de planification plus longs battent les achats réactifs. Dans un marché physique tendu, l'acheteur qui planifie deux trimestres à l'avance négocie en position de force.
Lire Citi correctement
Les prévisions ne sont pas des résultats. Les projections publiées de Citi peuvent se révéler trop haussières, et un choc de demande ou un redémarrage de capacités ailleurs plus rapide que prévu modifierait l'arithmétique. Il convient aussi de noter ce que Citi ne dit pas : que l'aluminium devienne indisponible, ou que les acheteurs devraient acheter dans la panique. L'appel porte sur le prix et la tension, et non sur l'absence de métal.
La conclusion défendable pour un acheteur industriel est plus étroite et plus utile. Le système d'approvisionnement dispose de très peu de marge, les primes physiques racontent une histoire plus dure que la courbe des contrats à terme, et les plans d'approvisionnement bâtis sur l'hypothèse d'un métal abondant, bon marché et rapidement remplaçable sont désormais les plus risqués. Planifiez pour le plancher, et laissez le plafond s'occuper de lui-même.
Avis clients
Aucun avis pour le moment — soyez le premier à en donner un La « prévision la plus haussière jamais publiée sur l'aluminium » de Citi, expliquée : naviguer dans la nouvelle ère de rareté structurelle.
Rédiger un avis
Les avis sont lus par notre équipe avant leur publication, généralement sous un jour ouvré. Nous publions ce qu'écrivent les clients ; nous ne supprimons que le spam et les abus.
Continuer la lecture
 Insights
L'Europe ne peut plus produire son propre aluminium — à quoi ressemblent les années 2026–2030 pour les acheteurs B2B
L'autosuffisance de l'Europe en aluminium primaire est tombée sous 13 %, le conflit au Moyen-Orient a supprimé 2,3 Mt d'offre, et la prime…
Lire l'article arrow_forward Insights
starEn vedette
La rupture structurelle de l'aluminium mondial
La Chine a atteint son plafond aluminium de 45 Mt, la Guinée a signalé un plafond d'exportation, Rusal est sous sanctions et une fonderie…
Lire l'article arrow_forward Insights
starEn vedette
Droits de douane, R&D et le mythe de l'usine chinoise fragile
Quatre titres du WSJ, du New York Times et de Nikkei semblent se contredire. Lus ensemble, ils expliquent pourquoi la production revient en…
Lire l'article arrow_forward