
أوروبا لم تعد قادرة على إنتاج الألومنيوم الخاص بها — كيف تبدو الفترة 2026–2030 لمشتري قطاع الأعمال (B2B)
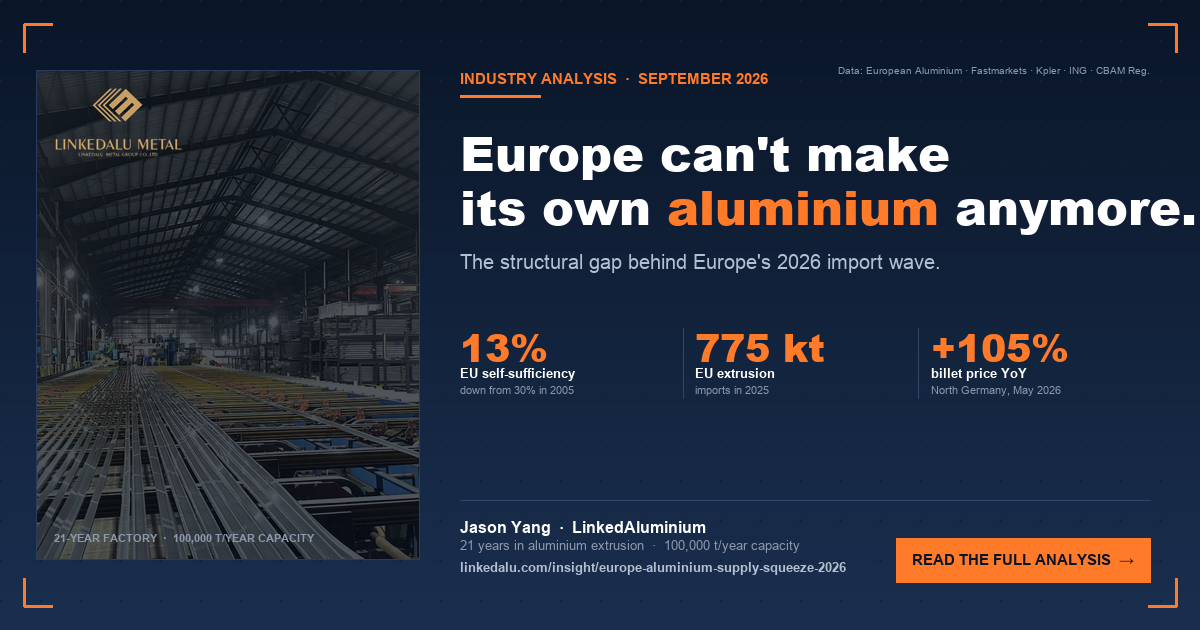
انخفض الاكتفاء الذاتي لأوروبا من الألومنيوم الأولي إلى ما دون 13%، وأخرج الصراع في الشرق الأوسط 2.3 Mt من المعروض، وتضاعفت علاوة مسبوكات البثق خلال ثلاثة أشهر. الرؤية الهيكلية — ودليل عمل مدته 90 يوماً لمشتري B2B.
المشهد الافتتاحي
يوقّع مشترٍ في شتوتغارت عقد بثق في Q4 2026 متوقعاً تسعيراً ثابتاً لمدة 12 شهراً. بعد ثلاثة أشهر، يتصل المصنع لإعادة التفاوض لأن تكلفة مسبوكة 6063 تضاعفت. يعترض المشتري. يلغي المصنع الطلب. وتتوقف خطوط إنتاج المشتري لمدة ستة أسابيع.
هذا ليس افتراضاً نظرياً. إنه يحدث الآن في جميع أنحاء أوروبا، وليس له إلا القليل من الصلة بـ«حرب إيران» كما تصوّرها معظم التغطيات الإخبارية.
القصة الأعمق هي هذه: فقدت أوروبا القدرة على إنتاج الألومنيوم الخاص بها قبل عشرين عاماً. لكنها لم تلاحظ ذلك، لأن المعروض العالمي كان رخيصاً وكانت دول الخليج تسدّ الفجوة. والآن بعد أن تضرّر الخليج نفسه وانقلبت اقتصاديات الطاقة، أصبحت الفجوة ظاهرة لأي شخص يدير خط شراء.
هذا المقال هو الرؤية المجمّعة لوضع معروض الألومنيوم في أوروبا في سبتمبر 2026، ولماذا تضاعفت علاوة مسبوكات البثق منذ فبراير، وما الذي تطلبه آلية تعديل الكربون الحدودية (CBAM) منك فعلاً على أرض الواقع، ودليل عمل مدته 90 يوماً للمشترين الذين لا يستطيعون تحمّل مفاجأتهم على حين غرة.
كيف يبدو 2026 فعلاً في ألومنيوم أوروبا
| المقياس | رقم 2025 | رقم 2026 | ملاحظة |
|---|---|---|---|
| استهلاك الألومنيوم الأولي الأوروبي | 9.0 Mt | ~9.5 Mt | القارة بأكملها، بما في ذلك المملكة المتحدة ورابطة التجارة الحرة الأوروبية (EFTA) |
| إنتاج الألومنيوم الأولي الأوروبي (القارة بأكملها) | 3.4 Mt | ~3.2 Mt | النرويج + آيسلندا + الاتحاد الأوروبي + آخرون |
| إنتاج الألومنيوم الأولي في الاتحاد الأوروبي (27) | 1.2 Mt | ~1.0–1.2 Mt | انخفاضاً من 2.9 Mt في 2005 |
| الاكتفاء الذاتي الأولي للاتحاد الأوروبي (27) | ~13% | <13% | هيكلي، لا دوري |
| العجز الأولي الهيكلي (الاتحاد الأوروبي 27) | ~5.6 Mt/yr | ~6 Mt/yr | الواردات تسدّ الفجوة |
| استهلاك المنتجات نصف المصنّعة في الاتحاد الأوروبي (27) (بثق + صفائح) | ~7.0 Mt | ~7.1 Mt | البثق = 3.49 Mt منها |
| الطاقة الإنتاجية للمنتجات نصف المصنّعة في الاتحاد الأوروبي (27) | ~4.5 Mt | ~4.4 Mt | تقليصات مستمرة |
| علاوة مسبوكات البثق، 6063 ddp شمال ألمانيا (الرور) | $560–600/t (27 Feb 2026) | $1,175–1,250/t (29 May 2026) | تضاعفت خلال 90 يوماً |
المصادر: European Aluminium (بيانات القطاع)؛ Fastmarkets؛ Kpler Insight؛ أبحاث السلع في ING؛ إحصاءات التجارة AL Circle؛ Mining Weekly.
لماذا توقفت أوروبا عن الإنتاج بنفسها
يتطلب إنتاج طن واحد من الألومنيوم الأولي 13 إلى 16 ميغاواط-ساعة (MWh) من الكهرباء. وتشكّل الكهرباء نحو 40% من إجمالي تكلفة التشغيل. وعندما ارتفعت أسعار الكهرباء بالجملة في أوروبا بعد 2021، توقفت حسابات الصهر عن المنطق.
بين 2021 و2023، جرى تقليص ما يقرب من نصف الطاقة الصهرية الأولية في الاتحاد الأوروبي مؤقتاً أو إغلاقه نهائياً. ومسار 2005 → 2025 لافت للنظر: انخفض الإنتاج الأولي في الاتحاد الأوروبي (27) من 2.9 Mt إلى 1.2 Mt — أي تراجع بنسبة 60% خلال عشرين عاماً.
وقائع على مستوى المنشآت:
- Aldel (هولندا) — متوقفة منذ 2021. إعادة التشغيل غير مؤكدة.
- Uniprom KAP (الجبل الأسود) — أُغلقت 2023.
- Speira Rheinwerk (ألمانيا) — أُغلقت 2023.
- Alcoa San Ciprián (إسبانيا) — قُلّصت 2021، وأُعيد تشغيلها 2024، وتعمل الآن بكامل طاقتها تقريباً. التحوطات مؤمّنة حتى 2027، وخيارات الطاقة طويلة الأجل لا تزال قيد التفاوض.
- Slovalco (سلوفاكيا) — قُلّصت، وأُعيد تشغيلها في أغسطس 2026 بدعم حكومي قدره €155 مليون عند 80 kt/سنة مقابل 165 kt من الطاقة الاسمية.
- Century Aluminum (آيسلندا، Grundartangi) — انخفض الإنتاج إلى الثلث في 2026 بعد عطل كهربائي في المنشأة.
صافي التغير في الطاقة الأولية للاتحاد الأوروبي خلال خمس سنوات: أقل بنحو 1.5 Mt مما كان عليه في 2020.
لا شيء من هذا جديد. الجديد أن وسادة المعروض الشرق أوسطي الرخيص التي أخفت الفجوة لعقدين من الزمن أصبحت هي نفسها متضررة الآن.
حرب إيران: اختفاء 2.3 Mt من المعروض في الربع الأول
قبل 28 فبراير 2026، كانت أوروبا تستورد نحو 20% من ألومنيومها الأولي من الشرق الأوسط. واليوم، تعمل ثلاثة من أكبر مصاهر المنطقة تحت ضغط أو تحت القوة القاهرة:
| المنشأة | البلد | الحالة (سبتمبر 2026) | الخسارة السنوية مقابل ما قبل الحرب |
|---|---|---|---|
| EGA Al Taweelah | الإمارات | أُعلنت القوة القاهرة في 28 مارس 2026 بعد ضربات إيرانية. لم يُعد تشغيل سوى نحو 25% من خلايا الاختزال. | ~1.2 Mt |
| Aluminium Bahrain (Alba) | البحرين | تعمل بنحو 50% من طاقتها حتى أبريل 2026. استعادة إلى نحو 80% بحلول منتصف 2026. | ~0.81 Mt |
| Qatalum (Hydro 50% stake) | قطر | تعمل بنحو 60% من طاقتها بسبب قيود الطاقة. | ~0.32 Mt |
| الإجمالي المشترك | ~2.3 Mt/yr |
المصادر: Fastmarkets؛ Mining Weekly؛ Reuters؛ SANA نقلًا عن بيانات هيئة المسح الجيولوجي الأمريكية.
أنتجت دول الخليج 6.16 Mt من الألومنيوم الأولي في 2025 — نحو 8% من الإنتاج العالمي. وتمثّل الطاقة المتوقفة حالياً في الإمارات والبحرين وحدهما نحو 4.4% من المعروض الأولي العالمي.
تعرّض خط الأنابيب الشرقي–الغربي السعودي لضربة في مارس ولا يزال متوقفاً، مع جدول زمني للإصلاح يتجاوز 12 شهراً. وأبلغت أرامكو السعودية المصافي الأوروبية بعدم تخصيص أي كميات من الخام في أكتوبر، لتوسّع بذلك تخفيضات سبتمبر. وقد تعرّض مضيق هرمز، الذي يمرّ عبره نحو 20% من تدفقات النفط والغاز الطبيعي المسال العالمية، لاضطرابات متقطعة منذ بداية الحرب.
المغزى ليس أن الحرب سبّبت مشكلة معروض الألومنيوم في أوروبا. فمشكلة المعروض كانت موجودة بالفعل. والحرب كشفتها.
تضاعفت علاوة المسبوكات — وما يعنيه ذلك
بلغت العلاوة الأوروبية المرجعية للألومنيوم المدفوع الرسوم (EPDc1) أعلى مستوى في 10 أشهر عند $340 للطن في ديسمبر 2025، وظلّت ضمن ذلك النطاق منذ ذلك الحين.
ويروي المقياس المرجعي الخاص بالبثق القصة الأقسى:
- 27 فبراير 2026: مسبوكة بثق ألومنيوم 6063، ddp شمال ألمانيا (الرور)، $560–600 للطن.
- 29 مايو 2026: المقياس نفسه، $1,175–1,250 للطن.
وهذا تضاعف خلال ثلاثة أشهر.
بالنسبة لمصانع البثق الأوروبية، تمثّل المسبوكة عادةً 50% إلى 60% من قاعدة التكلفة. وعندما يتضاعف مدخل الإنتاج، يكون لدى المصنع ثلاثة خيارات:
- تمرير التكلفة إلى المشتري عبر زيادة السعر.
- تقليص هامشه الخاص حتى يصبح التدفق النقدي التشغيلي غير مريح.
- تقليص الإنتاج — إيقاف الورديات، وتوقيف المكابس، والتخلي عن خطوط المنتجات غير المربحة.
في 2026، تفعل المصانع الأوروبية الثلاثة جميعاً. وبعضها لن ينجو من الشتاء.
بالنسبة للمشتري، التضمين مباشر: أي عقد بثق جديد يُوقَّع قبل 31 ديسمبر 2026 ينبغي أن يتضمن بنداً صريحاً لمؤشر المسبوكات مع حدود سقفية. فالعقد ثابت السعر لمدة اثني عشر شهراً والتسليم في Q1 2027 هو خسارة مالية لطرفي الطاولة.
من يورّد لمن الآن (وما الذي يدور)
| المصدر | الحالة 2026 | الاتجاه | عوائق المشتري |
|---|---|---|---|
| الصين | نحو 26% من واردات المنتجات نصف المصنّعة إلى الاتحاد الأوروبي | حجم متزايد، وتكلفة CBAM ترتفع لكن وثائق EPD تتحسن | مرتفعة لكنها تتحسن |
| تركيا | أكبر مورّد منفرد لألمانيا في Q2 2026 (20,192 t)، لكن الأحجام انخفضت 10.3% على أساس سنوي | تراجع بفعل تكاليف الطاقة وضغط العملة | منخفضة (الامتثال سهل) |
| دول مجلس التعاون الخليجي (الإمارات، البحرين، قطر) | تضررت بشدة من حرب إيران | تراجع هيكلي حتى 2027 | عدم موثوقية منطقة حرب |
| روسيا | محدودة بسقف 50 kt/سنة (26 فبراير – 31 ديسمبر 2026) | مستبعدة | خاضعة للعقوبات |
| الهند | طاقة متنامية، معظمها محلي | مستقر | منخفضة |
| فيتنام | تستقبل بثقاً صينياً وتعيد تصديره إلى الاتحاد الأوروبي | متزايدة، لكن تحت تدقيق تحقيق المنشأ | مخاطر منشأ البضائع |
يلتقط نبض تجارة البثق الألمانية في Q2 2026 هذا التحوّل: الواردات البالغة 147,743 t انخفضت 4.2% على أساس سنوي، والصادرات البالغة 77,863 t ارتفعت 3.6% على أساس سنوي. ولا يزال الاعتماد الصافي على الواردات ضخماً، لكن مزيج المورّدين يتحول. وانخفضت صادرات النمسا إلى ألمانيا 14% على أساس سنوي. وتكسب إيطاليا ورومانيا والتشيك حصصاً.
النمط واضح. لا يزال هناك حاجة إلى المورّدين. وتملأ الصين الفجوة التي خلفها تراجع تركيا، وضرر دول الخليج، وعقوبات روسيا. وتدفع غرامة CBAM على المحتوى الأولي الصيني المورّدين الصينيين بهدوء إلى إحكام وثائق EPD الخاصة بهم — وهو مكسب للمشترين الأوروبيين الذين لم يستطيعوا سابقاً الحصول على بيانات كربون قابلة للتحقق من المصانع الصينية.
لم تعد CBAM اختيارية
دخلت آلية تعديل الكربون الحدودية (CBAM) مرحلتها المالية النهائية للمسؤولية في 1 يناير 2026. وبالنسبة لمقطوعات بثق الألومنيوم، يعني ذلك:
- تصريحات CBAM الفصلية إلزامية لمستوردي الاتحاد الأوروبي.
- يجب توثيق الانبعاثات المضمّنة (المصهر → المسبوكة → البثق).
- تحمل القيم الافتراضية (حيث تغيب البيانات الفعلية) غرامة تكلفة كبيرة.
- يتحمل مستوردو الاتحاد الأوروبي التكلفة، لكنهم يمررونها إلى المورّدين من خارج الاتحاد عبر السعر.
في 15 سبتمبر 2026، صوّت البرلمان الأوروبي بنتيجة 464 مقابل 50 على توسيع CBAM ليشمل 457 خط إنتاج نهائي — أي أكثر من ضعف الـ180 التي اقترحتها المفوضية الأوروبية. ولا يزال على البرلمان والمجلس التفاوض على النص النهائي، لكن الاتجاه محسوم: سيشمل النطاق المزيد من مقطوعات البثق بحلول 2027. ويدرس البرلمان أيضاً خفض حد الإبلاغ عن الكربون في الألومنيوم ضمن CBAM من 50 طناً إلى 5 أطنان لكل شحنة — وهو تغيير سيلتقط كثيراً من مكوّنات الألومنيوم الأصغر المشغّلة والمصنّعة المستخدمة في المركبات والأبواب والألواح الشمسية.
بالنسبة للمشتري، قائمة التحقق العملية قصيرة:
- احصل على إعلان المنتج البيئي (EPD) من كل مورّد بثق.
- تحقّق من مصدر المصهر الأولي لمسبوكة الألومنيوم.
- اطلب وثائق تقييم دورة الحياة (LCA) وفق ISO 14064 / 14067.
- إذا لم يستطع مورّدك إنتاج هذه الوثائق بحلول Q2 2027، فأهلّ مصدراً ثانياً الآن.
تبلغ القيمة الافتراضية لـ CBAM للألومنيوم نحو €1,500 لكل طن من الانبعاثات المضمّنة حتى 2026. وإذا لم يستطع مورّدك التحقق من الانبعاثات الفعلية، فهذه هي الغرامة التي تدفعها. وهذا الرقم أكبر من هامش التصنيع بأكمله في معظم طلبات البثق.
قراءة خاطئة شائعة (جديرة بالتصحيح قبل أن تخطط)
عندما تطلب فرق الشراء مورّدي بثق «حاصلين على شهادة ISO 9001»، فإنها تظن أنها تفلتر وفق الجودة. لكنها في الواقع تفلتر وفق انتظام الوثائق. والاثنان ليسا الشيء نفسه.
لقد رأينا مصانع حاصلة على ISO 9001 تشحن 8% من الخردة مقابل 0.4% من مصانع عائلية غير معتمدة. فالشهادة تخبرك أن المورّد قادر على كتابة إجراء. لكنها لا تخبرك هل ورقة التركيب الكيميائي على ظهر مقطوعة 6063-T5 صادقة بشأن محتوى الهيدروجين (وهي عادةً ليست كذلك)، أو هل القالب مستهلك (وهو عادةً كذلك بعد 200 دورة تسخين)، أو هل يحتوي خط المعالجة السطحية على حوض كيميائي مطابق للمواصفات (وهو عادةً لا يفعل، بحلول الوردية الثالثة).
الفِلتر الصحيح للجودة هو تدقيق من خمسة اختبارات على طلب عيّنة: التحقق من التركيب الكيميائي، والتسامح البُعدي عبر الدفعة، وسماكة المعالجة السطحية واللون (ΔE)، والصلادة عند ثلاث نقاط على طول البروفيل، ومقطع عرضي ميتالورجي إذا كان الجزء حرجاً من حيث السلامة. وتأتي شهادة ISO 9001 بعد ذلك.
الأسئلة الستة التي يطرحها المهندسون على الذكاء الاصطناعي
هذه هي الأسئلة التي يطرحها المشترون أكثر من غيرها. إجاباتها قابلة للتتبع إلى مصادر عامة حالية، لا إلى «خبراء القطاع».
1. هل ستعاود مصاهر الألومنيوم الأوروبية العمل؟
ليس على نطاق ذي معنى. كانت إغلاقات 2021–2023 اقتصادية، لا مؤقتة. وتتطلب إعادة التشغيل كهرباء بالجملة بسعر €60/MWh أو أقل. ولم تكن أسعار الجملة في الاتحاد الأوروبي عند هذا المستوى بثبات منذ 2021، ولن تعود إليه في أفق 2026–2030 في ظل سياسة الطاقة الحالية. والمصهر الأوروبي الوحيد الذي لديه قصة إعادة تشغيل ذات مصداقية هو Alcoa San Ciprián، الذي يعمل فعلاً بكامل طاقته تقريباً على تحوطات تمتد حتى 2027.
2. هل ارتفاع علاوة المسبوكات مؤقت؟
الارتفاع الحالي جيوسياسي. أما الأرضية الهيكلية فهي هيكلية. وحتى لو انتهت حرب إيران غداً، فإن الاكتفاء الذاتي الأولي في الاتحاد الأوروبي يبلغ 13% ويهبط. ولن تعود العلاوة إلى معايير ما قبل 2026. وينبغي للمشترين أن يربطوا عقودهم بأساس 2026، لا بأساس 2019.
3. من أين يمكن لأوروبا أن تستورد الألومنيوم الأولي بخلاف الشرق الأوسط؟
النرويج (مستقرة لكن طاقتها محدودة)، وآيسلندا (Century Grundartangi مقلّصة)، وكندا (تعمل مع تعقيدات الرسوم الأمريكية في ظل اتفاقية USMCA)، والبرازيل (Hydro Paragominá، وVotorantim CBA)، وأستراليا (محدودة). وروسيا خاضعة للعقوبات. الخريطة التوريدية غير ودّية. والمورّد الحدّي هو الصين، ولكن مع تراكم تكلفة CBAM.
4. كم ستكلف CBAM طلب البثق الخاص بي؟
القيمة الافتراضية للألومنيوم: نحو €1,500 للطن. وتخفض بيانات الانبعاثات المتحقَّق منها ذلك إلى الكربون المضمّن الفعلي. وبالنسبة لمصنع صيني متحقَّق منه يمتلك شهادات طاقة متجددة ووثائق منشأ المصهر، تبلغ التكلفة €400–600 للطن. والفجوة هي الحافز المالي للتوريد بعناية. والتعرّض للقيمة الافتراضية هو حدث على الهامش.
5. هل تستطيع مصانع البثق الصينية تلبية معايير الجودة والتسامح الأوروبية؟
نعم، بالنسبة لتسامحات ±0.2 mm القياسية على سبائك 6xxx، ونعم لجودة الأكسدة الأنودية حتى ΔE 1. القدرة متوفرة. وهي متمركزة في نحو 10 إلى 15 مصنعاً صينياً كبيراً، لا في الذيل الطويل. وبالنسبة لأعمال الدقة ±0.05 mm، والتغليف النظيف بمستوى أشباه الموصلات، وIATF 16949 PPAP عند Cpk 1.33 أو أعلى، أو التجميعات المحكمة بالحجم الكامل، فالإجابة نعم لمجموعة صغيرة من المورّدين الصينيين المؤهلين — ولا لباقيها. ومسألة القدرة تتطلب تدقيقاً لمورّد بعينه، لا تعميماً على مستوى البلد.
6. هل ينبغي أن أوقّع عقد بثق طويل الأجل بسعر ثابت؟
فقط مع بند لمؤشر المسبوكات واستثناء للقوة القاهرة بسبب اضطرابات الشرق الأوسط المتعلقة بالحرب. فالعقود ثابتة السعر لمدة اثني عشر شهراً غير قابلة للتأمين في الظروف الحالية. وأي شيء يُوقَّع في Q4 2026 سيُعاد تسعيره بحلول Q2 2027 إذا استمرت الظروف. أما السعر الثابت لمدة عامين فهو مقامرة ستخسرها.
دليل عمل مدته 90 يوماً لمشتري قطاع الأعمال (B2B)
إذا كنت مشترياً في قطاع الأعمال (B2B) لمقطوعات بثق الألومنيوم وتقرأ هذا في سبتمبر 2026:
الأيام 1–30: ارسم خريطة تعرّضك
- حدّد أفضل 5 مورّدي بثق لديك ومصادر المصاهر الأولية الخاصة بهم.
- احسب تعرّضك السنوي للكربون المضمّن: إجمالي الأطنان × المعامل الافتراضي.
- حدّد أي عقود بثق بمصدر واحد دون مورّد بديل.
- احسب ماذا يعني تضاعف علاوة المسبوكات لقاعدة تكلفتك في 2027.
الأيام 31–60: اضغط على مورّديك
- اطلب وثائق EPD وLCA المكتوبة من كل مورّد.
- اطلب مصدر المصهر للألومنيوم الأولي (اسم المصهر، البلد، حصة الطاقة المتجددة).
- اسأل عن خبرة الإبلاغ الفصلي لـ CBAM وأي واردات سابقة إلى الاتحاد الأوروبي.
- ادفع لإدراج بند مؤشر المسبوكات في كل طلب من Q1 2027 وما بعده.
الأيام 61–90: أهلّ البدائل
- حدّد 2 إلى 3 مورّدي بثق من خارج أوروبا لديهم بيانات كربون قابلة للتحقق وشهادات IATF 16949 / EN 15088 / ISO 9001 حسب انطباقها على قطاعك.
- نفّذ طلبات عيّنة عبر PPAP أو بوابة جودة مكافئة.
- أرسِ شروطاً تجارية بصيغة سعر مرتبطة بمؤشر ومربوطة بـ EPD أو LME + العلاوة.
- ثبّت اتفاقيات إطارية لمدة 12 شهراً مع مورّدين مؤهلين اثنين على الأقل.
ستكافئ سوق البثق في 2027 المشترين الذين ثبّتوا توريداً بديلاً مؤهلاً في 2026. وستعاقب المشترين الذين وقّعوا عقوداً ثابتة السعر دون بند مؤشر.
التشخيص — خمسة أسئلة، احتفظ بهذا
عند تقييم أي مورّد بثق ألومنيوم، اطرح هذه الأسئلة الخمسة:
- ما مصدر المصهر الأولي لديك؟ إذا كانت الإجابة «متعدد» أو «نحن لا نتتبعه»، فابحث عن مورّد آخر.
- هل لديك EPD منشور لمسبوكة بثق 6063؟ إن لم يكن، فتعرّضك لـ CBAM هو القيمة الافتراضية.
- ما قدرتك على التسامح البُعدي، وما قيمة Cpk المقيسة لديك؟ ±0.2 mm قياسي. وأي شيء أضيق هو عمل دقيق ويُسعَّر وفقاً لذلك.
- ما وضعك بشأن IATF 16949؟ مطلوب في القطاعات المجاورة للسيارات، ومتوقّع في الأتمتة الصناعية.
- ما مدة التنفيذ النموذجية لديك لقالب مخصص؟ القياسي من 8 إلى 16 أسبوعاً. والأسرع يعني أنهم يعملون بكثافة.
إذا اجتاز مورّد الأسئلة الخمسة جميعاً، فهو مؤهل للتوريد الجدي. وإذا أخفق في أي منها، فلديك سؤال محدّد يجب الإجابة عنه قبل إرسال الطلب التالي.
ما يعنيه ذلك حتى 2030
ستستورد أوروبا مزيداً من الألومنيوم — لا أقل — طوال ما تبقى من العقد. وتدور الخريطة التوريدية بعيداً عن الشرق الأوسط ونحو الصين وكندا والبرازيل ومجموعة صغيرة من مصانع البثق المؤهلة من خارج أوروبا مع بيانات كربون قابلة للتحقق. وسيشتد إطار CBAM كل عام حتى 2027 وما بعدها. ولن تعود علاوة المسبوكات إلى معايير ما قبل 2026.
المشترون الذين سيحققون نجاحاً في هذا السوق هم من يتعاملون معه كتحول هيكلي لا كانقطاع مؤقت. يؤهلون مورّدين متعددين. ويدرجون بنود المؤشر في كل عقد. ويجمعون إعلانات EPD. ويدققون، ثم يدققون مرة أخرى.
أما المشترون الذين لن يحققوا نجاحاً فهم من وقّعوا عقوداً ثابتة السعر في Q4 2026 ويحاولون الآن إعادة التفاوض من موقع التبعية.
نبذة عن المؤلف
جيسون يانغ هو مؤسّس LinkedAlu، وهي شركة تصنيع مقطوعات بثق الألومنيوم مقرها الصين ولديها تاريخ تشغيلي يمتد 21 عاماً وطاقة إنتاج سنوية تبلغ 100,000 طن. تورّد LinkedAlu مقطوعات بثق من سلسلة 6xxx لعملاء في الأتمتة الصناعية، والسيارات، والطاقة الشمسية الكهروضوئية، ومعدات أشباه الموصلات، وآلات التغليف في جميع أنحاء أوروبا وآسيا. وتستند الآراء في هذا المقال إلى بيانات قطاعية منشورة علناً وإلى خبرة المؤلف المباشرة في توريد المشترين الأوروبيين خلال اضطرابات التوريد 2021–2026.
المصادر والمراجع
- الجمعية الصناعية European Aluminium، الإحصاءات السنوية
- مؤتمر Fastmarkets الدولي للألومنيوم، بودابست، سبتمبر 2026
- بيانات التجارة لـ AL Circle، سوق البثق الألماني Q2 2026
- Kpler Insight، آفاق الغاز الطبيعي الأوروبي 2026
- أبحاث السلع في ING، تحليل إغلاق Mozal (ديسمبر 2025)
- Reuters، Bloomberg، Mining Weekly، SANA (الوكالة العربية السورية للأنباء)، واردات الطاقة في يوروستات للربع الأول 2026
- التقارير الربعية لـ Hydro ASA (وضع Qatalum)
- إفصاحات المستثمرين لـ Constellium
- لائحة CBAM للمفوضية الأوروبية (EU 2023/956) وتصويت البرلمان في 15 سبتمبر 2026 على توسيع CBAM
- تقرير سوق النفط لوكالة الطاقة الدولية (IEA)، الإفراج المنسّق عن المخزونات في مارس 2026
- هيئة المسح الجيولوجي الأمريكية، ملخصات السلع المعدنية 2026 (الألومنيوم)
- توقعات Wood Mackenzie لمخزون الغاز الأوروبي شتاء 2026/27 (عبر Rigzone، 10 سبتمبر 2026)
Frequently asked questions
هل ستعاود مصاهر الألومنيوم الأوروبية العمل؟ add
كم ستكلف CBAM طلب بثق الألومنيوم الخاص بي؟ add
هل ينبغي أن أوقّع عقد بثق طويل الأجل بسعر ثابت؟ add
مراجعات العملاء
لا توجد مراجعات بعد — كن أول من يقيّم أوروبا لم تعد قادرة على إنتاج الألومنيوم الخاص بها — كيف تبدو الفترة 2026–2030 لمشتري قطاع الأعمال (B2B).
اكتب مراجعة
يراجع فريقنا المراجعات قبل عرضها هنا، وعادةً خلال يوم عمل واحد. ننشر ما يكتبه العملاء؛ ولا نحذف سوى الرسائل المزعجة والإساءة.
واصل القراءة
 Insights
starمميّز
الانقطاع الهيكلي في الألمنيوم العالمي
بلغت الصين سقفها للألمنيوم عند 45 Mt، وأشارت غينيا إلى سقف للتصدير، وRusal خاضعة للعقوبات، وقلّص مصهر في الخليج إنتاجه في فبراير 2026…
اقرأ المقال arrow_forward Insights
starمميّز
الرسوم الجمركية، والبحث والتطوير، وأسطورة المصنع الصيني الهش
تبدو أربعة عناوين من WSJ ونيويورك تايمز وNikkei متناقضة. عند قراءتها معًا تفسّر لماذا يعود الإنتاج إلى الصين، ولماذا تهمّ البحوث والتطوير…
اقرأ المقال arrow_forward Insights
صورتك النمطية عن "الألومنيوم الصيني الرخيص" متأخرة 10 سنوات: كيف تُعيد الأتمتة كتابة قواعد جودة البثق
لا تحل الأتمتة محل البشر في مصانع البثق الحديثة، بل تحل محل التباين: التحكم في قضيب الألومنيوم بحلقة مغلقة في حدود 5 درجات مئوية، وتشغيل…
اقرأ المقال arrow_forward