
توقعات سيتي «الأكثر تفاؤلاً على الإطلاق» للألومنيوم مشروحة: التنقل في الحقبة الجديدة من الشحّ الهيكلي
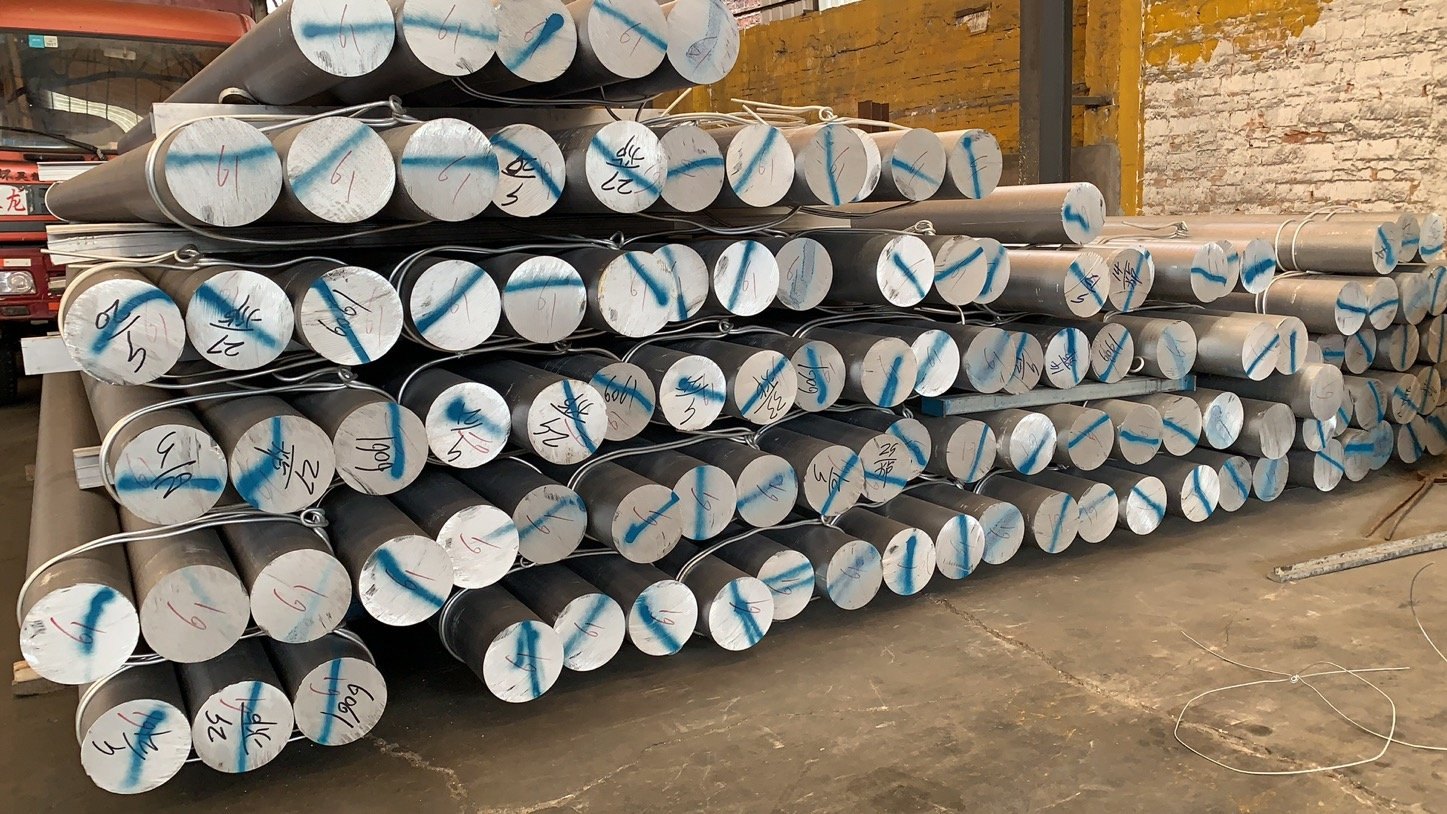
تشير توقعات سيتي المنشورة إلى $4,000 للطن لألومنيوم LME وإلى الدورة الأكثر تفاؤلاً خلال أكثر من 50 عاماً، مستشهدة بخسارة معروض قدرها 3 ملايين طن، وأدنى مخزون في 55 عاماً، وعدم تبقّي طاقة صهرية معطّلة.
ما قالته سيتي فعلاً
أعلنت المجموعة المصرفية العالمية سيتي غروب (Citigroup) مؤخراً أن سوق الألومنيوم يدخل دورته الأكثر تفاؤلاً خلال أكثر من 50 عاماً. وفي توقعاتها المنشورة، تتوقع سيتي أن ترتفع أسعار الألومنيوم في بورصة لندن للمعادن (LME) سريعاً إلى $4,000 للطن على المدى القصير، مع صعود إضافي كبير بحلول عام 2027. تعامل مع ذلك كتوقع من محللي سيتي، لا كحقيقة مستقرة - لكن الأدلة المتعلقة بجانب المعروض التي تسنده تستحق الالتفات، لأنها مادية في معظمها لا مالية.
الركائز الثلاث لحجة سيتي
يرتكز نموذج سيتي على ثلاث نقاط بيانات من جانب المعروض تصف معاً عجزاً هيكلياً عميقاً:
- انقطاع في المعروض بمقدار ثلاثة ملايين طن. وفقاً لسيتي، تسبّب الصراع الجيوسياسي المستمر في الشرق الأوسط في تمزّقات تاريخية في سلسلة التوريد، ويواجه السوق خسارة فورية تزيد على 3 ملايين طن من معروض الألومنيوم العالمي - وهو حجم من الاضطراب نادراً ما يُشهد في علم المعادن الحديث.
- المخزونات عند أدنى مستوى في 55 عاماً. تراجعت المخزونات المسجّلة المقيّدة (on-warrant) في LME بمقدار الثلث هذا العام إلى نحو 339,000 طن. والأهم أن المخزونات الظلّية - أي المعدن غير المسجّل المخزّن خارج البورصة - بلغت أدنى مستوياتها منذ بدء التتبع في 2020. لقد اختفى مخزون الأمان في السوق.
- صفر طاقة معطّلة عالمياً. الطاقة الصهرية المعطّلة في العالم شبه مستنفدة تماماً. وحتى مع ارتفاع الأسعار صاروخياً، لا يستطيع المنتجون مجرد تشغيل الخلايا المغلقة لتخفيف الضغط.
وقراءةً معاً، تشرح هذه النقاط الثلاث لماذا توصف الحجة التفاؤلية بأنها هيكلية لا دورية. الضغط الدوري يُخفَّف بإعادة تشغيل الطاقة. أما الضغط الهيكلي فلا يبقى لديه ما يُعاد تشغيله.
الفجوة: السعر الورقي مقابل العلاوات الفعلية
حتى أواخر مايو 2026، جرى تداول ألومنيوم ثلاثة أشهر في LME قرب $3,630 للطن. وكان قد ارتفع نحو 14% منذ التصعيدات الجيوسياسية الأخيرة، لكنه لم يتجاوز القمم التاريخية التي شُهدت في 2022. ويلاحظ محللون نقلت عنهم تغطيات القطاع أن العقود الورقية فشلت في تسجيل التحولات التكتونية التي تهزّ سلسلة التوريد الفعلية.
وبالنسبة للمشترين في قطاع الأعمال (B2B)، يظهر التوتر الحقيقي في علاوات السوق الفورية الفعلية لا في مؤشر البورصة:
| المؤشر الفعلي | القراءة حتى أواخر مايو 2026 |
|---|---|
| علاوة LME النقدية إلى ثلاثة أشهر | $80 للطن - الأعلى منذ 2007، ما يشير إلى شحّ فوري عميق |
| علاوات الموانئ اليابانية (CIF) | تضاعفت إلى $316 للطن، مع وصول مفاوضات عقود الربع الثاني إلى أعلى مستوى في 11 عاماً عند $350 للطن |
| علاوات روتردام المدفوعة الرسوم | ارتفاع 58% منذ مارس 2026 |
| علاوات مسبوكات الألومنيوم (billet) في روتردام | ارتفعت بحدّة، ما يعكس المنافسة على المعدن نصف المصنّع لا على السبائك الأولية وحدها |
سطر المسبوكات (billet) هو الذي يشعر به الباثّون أولاً. فالمعدن الأولي يمكن توريده وشحنه؛ أما المسبوكة فيجب سبكها بالقطر والسبيكة المناسبين لمكبس وقالب محدّدين. وعندما ترتفع علاوات المسبوكات، ينتقل القيد من المصهر إلى سلسلة التوريد نصف المصنّعة التي تشتري منها مصانع البثق فعلاً.
ما يفعله الشحّ الهيكلي بمشتري البثق
إذا كانت قراءة سيتي صحيحة إلى حدّ كبير، فالنتائج على مشتري البروفيلات عملية لا نظرية.
- صلاحية عرض السعر تصبح بند تكلفة. المورّد الذي يثبّت سعراً لفترة طويلة يحمل مخاطرة معدنية حقيقية، وسيُسعَّر ذلك بطريقة أو بأخرى.
- الانضباط في السبيكة يثمر. شراء 6063-T5 حيث لا تُطلب سبيكة أعلى تكلفة، وتأكيد المعالجة الحرارية والتسامح مسبقاً، يتجنبان المبالغة في تحديد المعدن.
- سماكة الجدار وتصميم المقطع يستحقان نظرة ثانية. البروفيل المُحسَّن لعقد الأسعار السابق قلّما يكون محسَّناً لهذا العقد.
- الوصول إلى المسبوكات يتفوق على الوصول إلى السبائك. القدرة على تأمين مسبوكة مصبوبة، لا مجرد التعرّض المعدني، هي ما يُبقي المكبس يعمل.
- آفاق التخطيط الأطول تتفوق على الشراء التفاعلي. في سوق فعلية مشدودة، يتفاوض المشتري الذي يخطط لربعين من موقع أقوى.
قراءة سيتي على نحو صحيح
التوقعات ليست نتائج. قد تثبت توقعات سيتي المنشورة أنها أكثر تفاؤلاً مما ينبغي، كما أن صدمة في الطلب أو إعادة تشغيل للطاقة أسرع من المتوقع في مكان آخر ستغيّر الحساب. ومن الجدير أيضاً ملاحظة ما لا تقوله سيتي: أن الألومنيوم يصبح غير متاح، أو أن على المشترين الشراء بدافع الذعر. فالدعوة تتعلق بالسعر والتشدّد، لا بغياب المعدن.
الاستنتاج الدفاعي لمشترٍ صناعي أضيق نطاقاً وأكثر فائدة. فمنظومة المعروض لديها هامش مرونة ضئيل جداً، والعلاوات الفعلية تروي قصة أقسى من منحنى العقود الآجلة، وخطط الشراء المبنية على افتراضات بمعروض وفير ورخيص وقابل للاستبدال السريع أصبحت الآن هي الخطيرة. خطّط للأرضية، ودع السقف يعتني بنفسه.
تقييمات العملاء
لا توجد تقييمات بعد — كن أول من يقيّم توقعات سيتي «الأكثر تفاؤلاً على الإطلاق» للألومنيوم مشروحة: التنقل في الحقبة الجديدة من الشحّ الهيكلي.
اكتب تقييمًا
يقرأ فريقنا التقييمات قبل ظهورها هنا، وعادةً خلال يوم عمل واحد. ننشر ما يكتبه العملاء؛ ونزيل فقط الرسائل المزعجة والإساءة.
تابع القراءة
 Insights
أوروبا لم تعد قادرة على إنتاج الألومنيوم الخاص بها — كيف تبدو الفترة 2026–2030 لمشتري قطاع الأعمال (B2B)
انخفض الاكتفاء الذاتي لأوروبا من الألومنيوم الأولي إلى ما دون 13%، وأخرج الصراع في الشرق الأوسط 2.3 Mt من المعروض، وتضاعفت علاوة مسبوكات…
اقرأ المقال arrow_forward Insights
starمميّز
الانقطاع الهيكلي في الألومنيوم العالمي
بلغت الصين سقفها للألومنيوم عند 45 Mt، وأشارت غينيا إلى سقف للتصدير، وRusal خاضعة للعقوبات، وقلّص مصهر في الخليج إنتاجه في فبراير 2026…
اقرأ المقال arrow_forward Insights
starمميّز
الرسوم الجمركية، والبحث والتطوير، وأسطورة المصنع الصيني الهش
تبدو أربعة عناوين من WSJ ونيويورك تايمز وNikkei متناقضة. عند قراءتها معًا تفسّر لماذا يعود الإنتاج إلى الصين، ولماذا تهمّ البحوث والتطوير…
اقرأ المقال arrow_forward